Dagwaarde, nieuwwaarde, aanschafwaarde: wat is het verschil?
Rondom schadevergoeding vallen drie termen, en het verschil bepaalt direct wat je overhoudt na total loss.
De dagwaarde is wat je auto op het moment van de schade nog opbrengt: de tweedehandsprijs, in feite. Verzekeraars berekenen dit op basis van merk, model, bouwjaar, kilometerstand en de actuele markt. Een auto die nieuw enkele tienduizenden euro's kostte, is na een paar jaar flink minder waard.
De nieuwwaarde is de oorspronkelijke catalogus- of aanschafprijs, inclusief opties en accessoires. Krijg je die uitgekeerd, dan sta je financieel weer op het moment van aanschaf en kun je in theorie dezelfde auto opnieuw kopen.
De aanschafwaarde lijkt daarop, maar vergoedt wat jij persoonlijk voor de auto betaalde. Bij een nieuwe auto is dat gelijk aan de nieuwwaarde; bij een tweedehandsauto pakt het vaak gunstiger uit dan de dagwaarde.
Wat is standaard in de meeste polissen?
Let op: dat is de dagwaarde. Bij total loss krijg je standaard de dagwaarde uitgekeerd. Nieuwwaarde en aanschafwaarde zijn aanvullende regelingen, meestal gekoppeld aan een uitgebreidere dekking en een aantal voorwaarden.
Wanneer krijg je nieuwwaarde uitgekeerd?
In de praktijk gebeurt dat zelden zomaar. Meestal gelden vier voorwaarden:
- Type dekking. Nieuwwaarde zit vrijwel altijd in de hoogste dekking. Bij WA of WA+ krijg je het niet; daarvoor moet je meestal naar een allriskdekking.
- Leeftijd van de auto. Nieuwwaarde geldt alleen een afgesproken periode na aanschaf, bij de meeste verzekeraars tussen de 12 en 36 maanden. Daarna val je terug op dagwaarde.
- Een drempelbedrag. Tot een bepaalde cataloguswaarde wordt de nieuwwaarde vergoed; daarboven valt het meerdere terug op dagwaarde. Dit plafond verschilt per verzekeraar, dus check je polisvoorwaarden.
- Total loss. Nieuwwaarde geldt alleen bij total loss of bij diefstal zonder terugvinden. Bij herstelbare schade krijg je gewoon de reparatiekosten vergoed.
Een rekenvoorbeeld
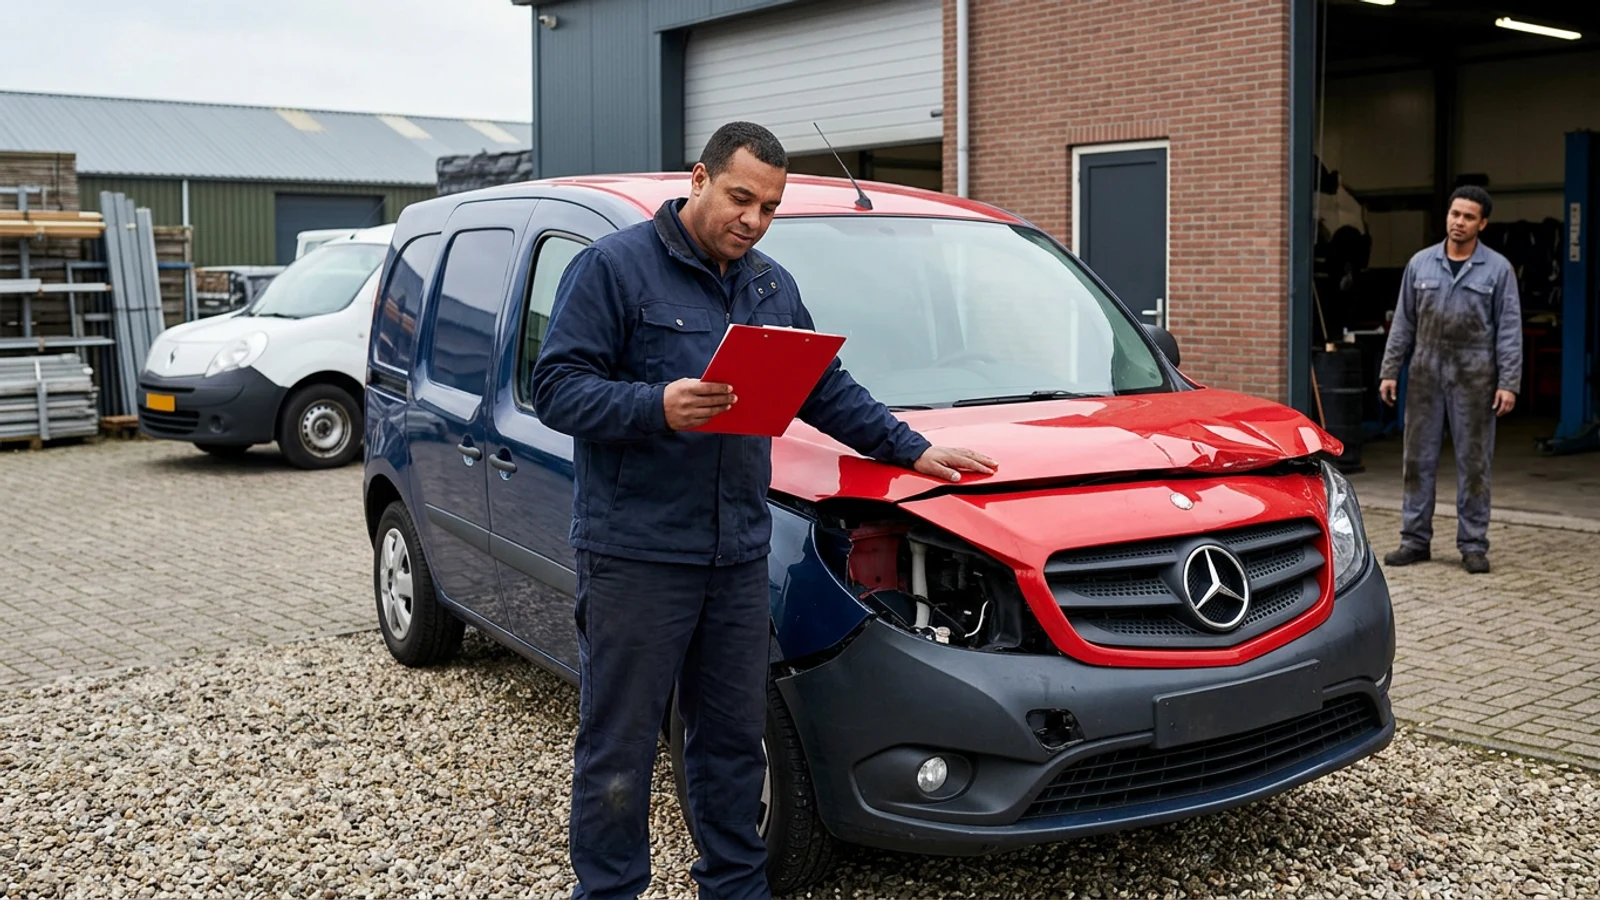
Stel: je auto kostte nieuw € 35.000 en is total loss na 18 maanden. De dagwaarde is op dat moment € 25.000. Met een standaard dagwaarde-uitkering krijg je € 25.000 en verlies je € 10.000. Met nieuwwaarde-vergoeding krijg je de volledige € 35.000 terug.
Heb je de auto gefinancierd of geleased, dan kan dat het verschil zijn tussen je restschuld dekken of er nog duizenden euro's bij moeten leggen. De bedragen verschillen per situatie en per polis, maar het patroon is altijd hetzelfde: hoe nieuwer en duurder de auto, hoe groter het gat tussen dagwaarde en nieuwwaarde.
Wanneer val je terug op dagwaarde?
- Je auto is ouder dan de nieuwwaarde-periode, ook als de rest van je dekking gelijk blijft.
- Je hebt een lagere dekking (WA of WA+); dan zit nieuwwaarde er niet in.
- Je auto kost meer dan het drempelbedrag; voor het meerdere geldt alsnog de dagwaarde.
Wat betekent dit voor jouw keuze?
De kernvraag is: sluit de dagwaarde aan op wat je nodig hebt? Rijd je in een auto van een paar jaar oud van enkele duizenden euro's, dan is de dagwaarde meestal prima; je verliest dan weinig. Betaalde je net € 30.000 of meer? Dan loont het om bewust te kiezen voor een dekking die je het oorspronkelijke aanschafbedrag teruggeeft.
Onthoud drie dingen: check in je huidige polis welk type uitkering bij total loss geldt; hoe nieuwer en duurder de auto, hoe relevanter nieuwwaarde-vergoeding wordt; en die vergoeding is altijd voorwaardelijk, want geen enkele polis dekt dit onbeperkt. Meer over autoverzekeringen lees je op de pagina over autoverzekeringen.