Je rijdt als zzp’er of eenmanszaak in een auto van de zaak
Een elektrische auto van € 45.000 uit 2026 kost je € 3.268 belasting over de bijtelling per jaar in de tweede schijf, een benzineauto € 3.718. De bijtelling is nooit hoger dan je autokosten.

Dossier · Auto
De voordelen voor een elektrische auto worden elk jaar kleiner, en vanaf 2027 wordt een benzineauto van de zaak voor werkgevers duurder. Hier staat wat nu geldt, wat eraan komt en wat het jou kost.
Gecontroleerd op 22 oktober 2026 tegen de bronnen onderaan deze pagina.
Een elektrische auto van € 45.000 uit 2026 kost je € 3.268 belasting over de bijtelling per jaar in de tweede schijf, een benzineauto € 3.718. De bijtelling is nooit hoger dan je autokosten.
Geeft je bv je vanaf 2027 een benzine-, diesel- of hybrideauto, dan betaalt de bv bovenop jouw bijtelling 12% per jaar over de catalogusprijs. Bij € 45.000 is dat € 5.400. Een elektrische auto valt er niet onder.
Een benzine- of dieselauto die je vanaf 1 januari 2027 aan een werknemer geeft, kost je 12% van de catalogusprijs per jaar: € 3.600 bij een auto van € 30.000. Auto’s die je al vóór 2027 gaf, vallen er tot 17 september 2030 niet onder.
Een dieselbus met 200 gram CO2 kost € 15.314 bpm, een elektrische € 0. Voor een elektrische bestelauto van € 45.000 kun je € 12.600 KIA aftrekken. De MIA geldt er niet meer voor, en de mrb is sinds 2026 het volle tarief.
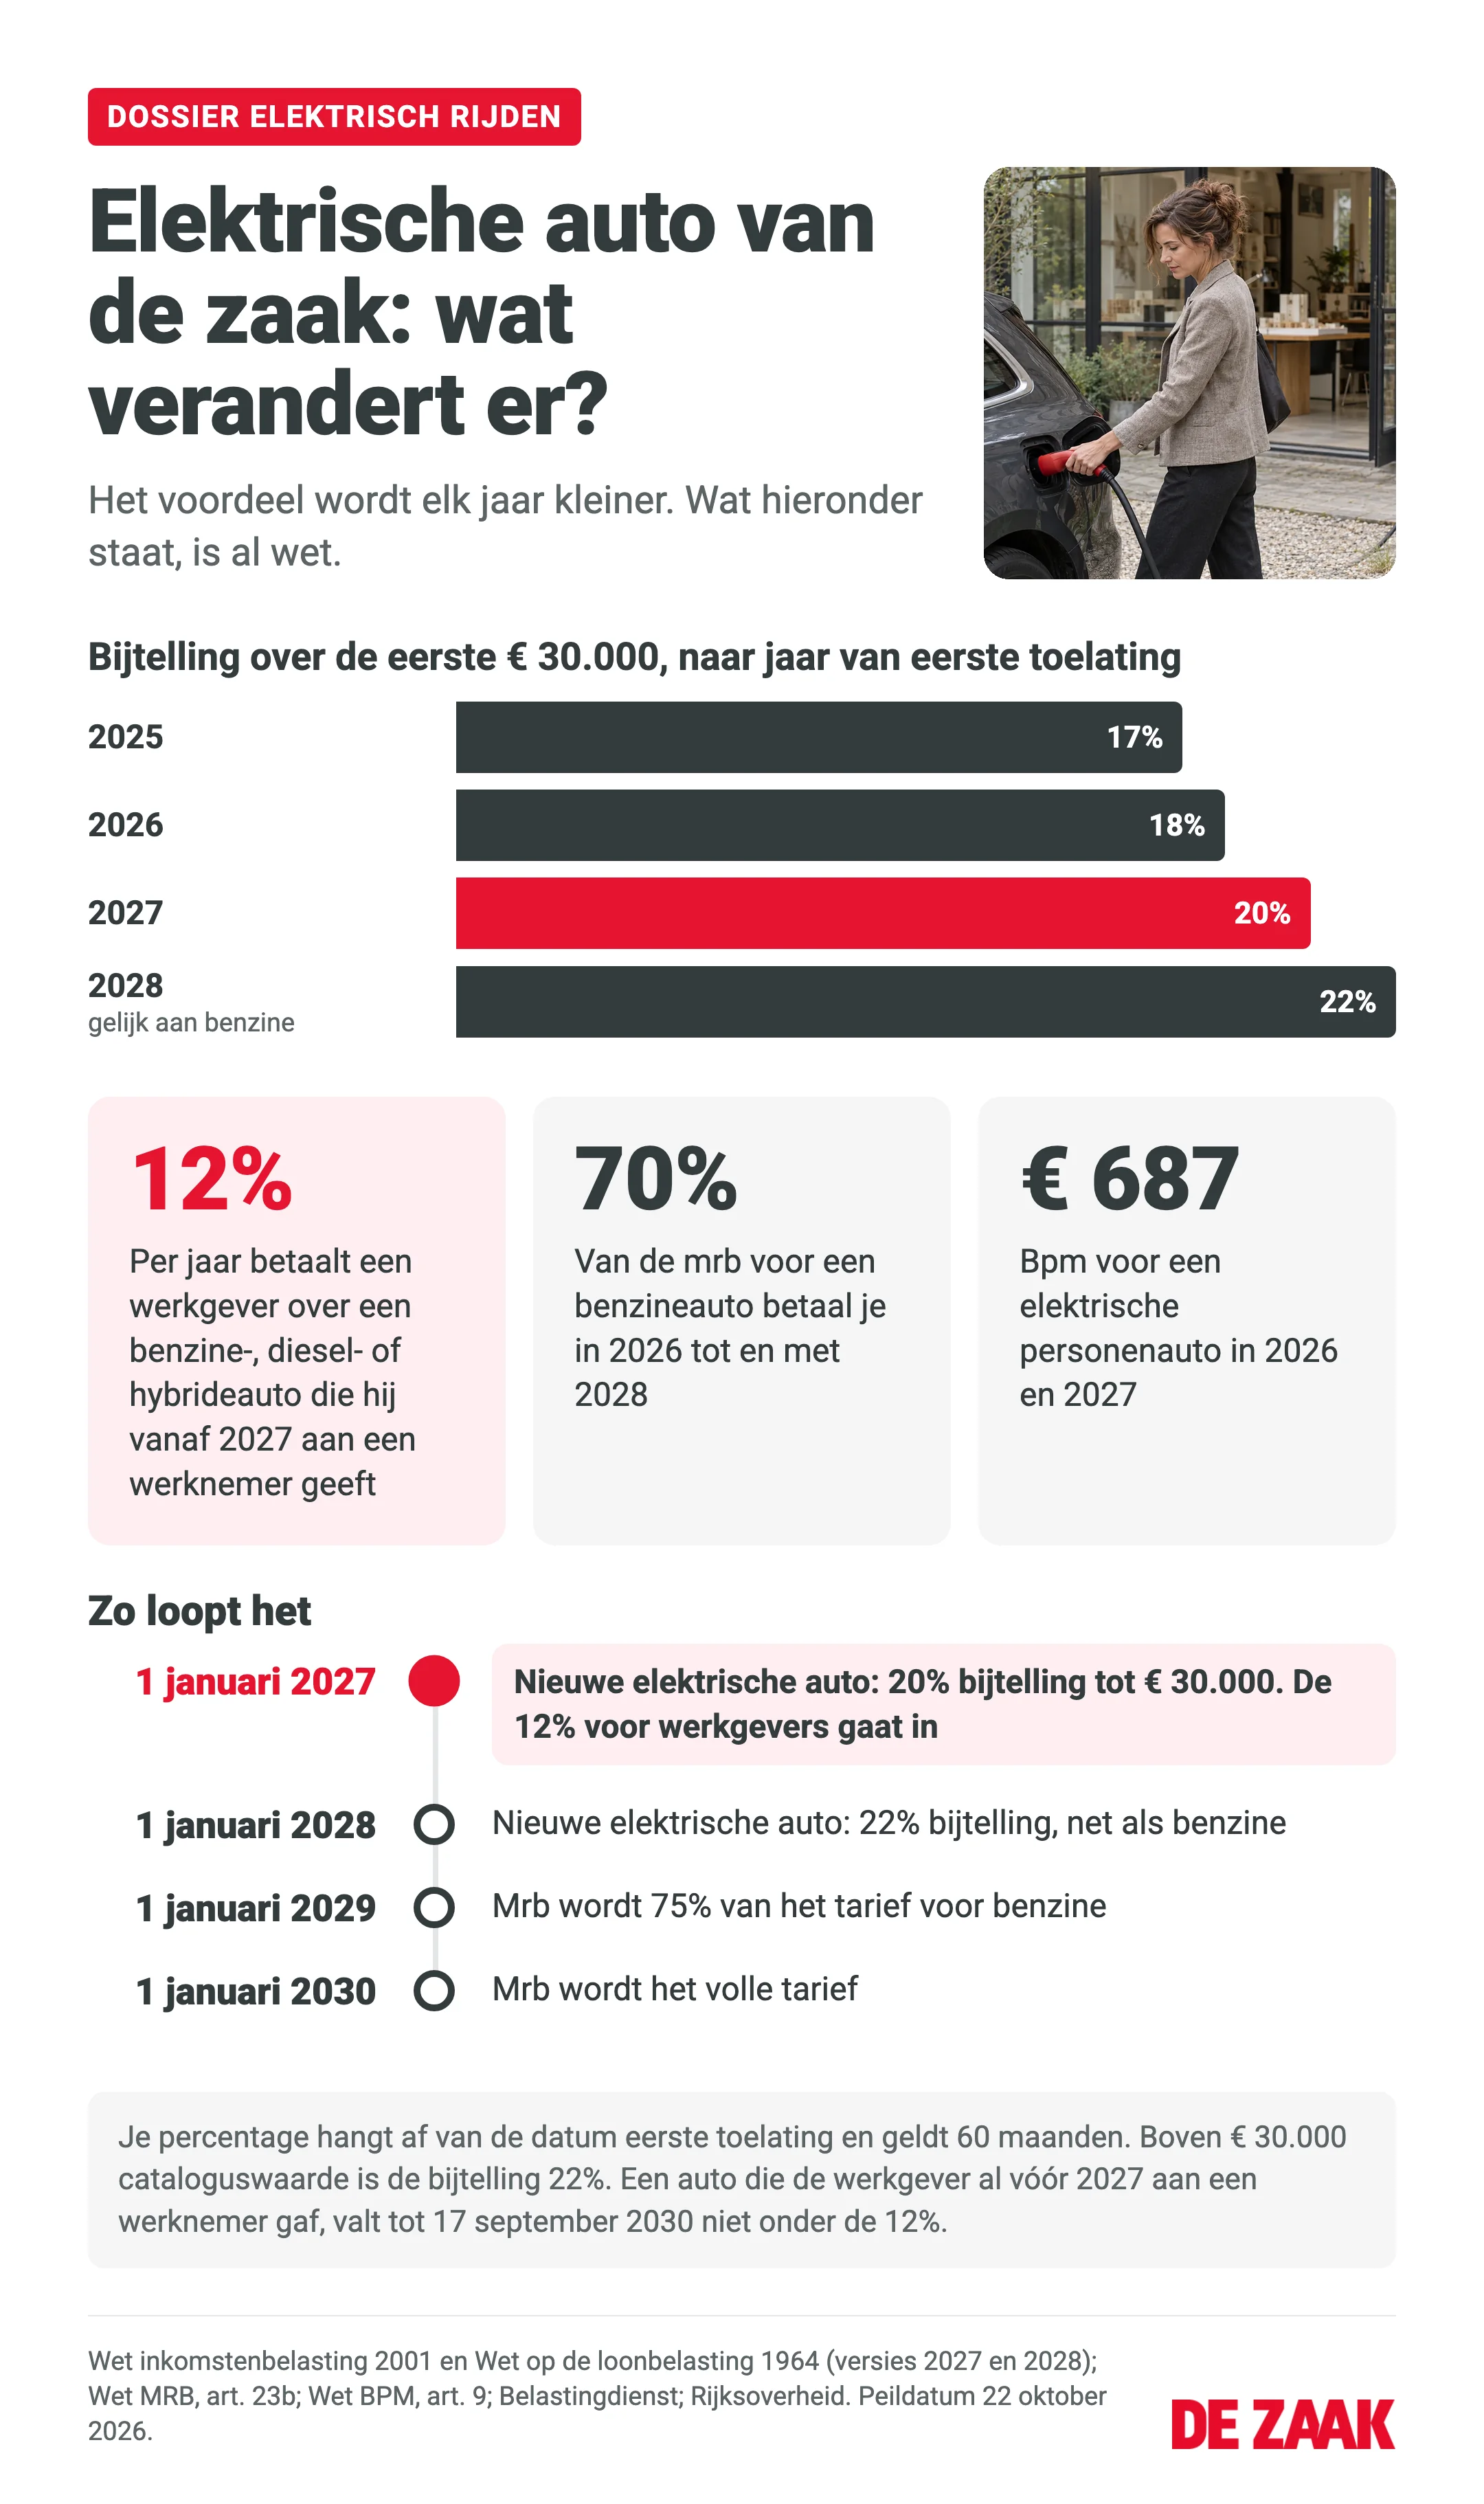
Het percentage hoort bij het jaar van de eerste toelating en blijft 60 maanden staan. Een elektrische auto van € 45.000 geeft € 8.700 bijtelling bij een eerste toelating in 2026, € 9.300 in 2027 en € 9.900 vanaf 2028.
In 2026 betaal je voor een auto ouder dan 16 jaar 35% bijtelling over de dagwaarde. Voor 2027 stelt het kabinet 17 jaar voor en vanaf 2028 20 jaar; volgens de huidige wet wordt het 25 jaar. De Tweede Kamer stemt op 12 november.
Elk jaar wordt het voordeel van een elektrische auto kleiner, en vanaf 2027 wordt een benzineauto van de zaak duurder voor werkgevers. Hier staat welke stap wanneer komt.
Voor een nieuwe of tweedehands elektrische auto krijg je geen aanschafsubsidie meer, ook niet als ondernemer.
Een elektrische auto betaalt € 667 bpm en een kwart van de mrb. De bijtelling is 17% tot € 30.000. De eerste zero-emissiezones gaan open.
De wet legt vast: 18% bijtelling voor een elektrische auto in 2026, 20% in 2027, 22% vanaf 2028, en een heffing van 12% voor werkgevers met een benzine-, diesel- of hybrideauto vanaf 2027.
Bijtelling 18% tot € 30.000, mrb 70% van het benzinetarief, bpm € 687. Een elektrische bestelauto betaalt het volle mrb-tarief. Elektrische auto’s en laadpunten staan niet meer op de Milieulijst.
Met het ondernemerstarief betaal je tot 1 januari 2027 de helft van de mrb voor je bestelauto.
Niets nieuws voor de bijtelling van een elektrische auto. Wel: youngtimer vanaf 17 jaar in 2027 en langer overgangsrecht voor de heffing op benzineauto’s. Het zijn voorstellen.
Gepland
Daarna weet je of de youngtimergrens 17 jaar wordt en of de heffing op benzineauto’s de voorgestelde uitzonderingen krijgt.
Tweede Kamer, besluitenlijst commissie Financiën 8 oktober 2026
Gepland
Een elektrische auto met eerste toelating in 2027 krijgt 20% tot € 30.000. Werkgevers betalen 12% per jaar over een benzine-, diesel- of hybrideauto die ze vanaf nu aan een werknemer geven. Bestelauto’s met emissieklasse 5 mogen de zero-emissiezone niet meer in.
Gepland
Ook een elektrische auto krijgt 22% over de hele cataloguswaarde. Bestelauto’s met emissieklasse 6 mogen de zero-emissiezone niet meer in; het kabinet wil dat uitstellen tot 2029.
Gepland
Een elektrische personenauto betaalt dan 75% van de mrb van een benzineauto.
Gepland
Een elektrische personenauto betaalt het volle mrb-tarief, tenzij er voor die tijd een nieuwe mrb komt. Het kabinet onderzoekt een mrb op oppervlakte.
Gepland
Dan valt ook een benzine-, diesel- of hybrideauto die de werkgever al vóór 2027 aan een werknemer gaf onder de heffing van 12%. Het kabinet stelt voor dit op te schuiven naar 31 december 2030.
Wet op de loonbelasting 1964, artikel 39j, versie 1 januari 2027
De stemming van 12 november 2026 is gepland. Het uitstel voor emissieklasse 6 en de verlenging van het overgangsrecht zijn plannen of voorstellen, nog geen wet. De rest staat in de wet of bij de uitvoerder.
Bron: Belastingdienst, bijtelling privégebruik auto 2026. Gecontroleerd op 22 oktober 2026.
Nee. Het lage percentage geldt tot € 30.000; over het deel daarboven betaal je 22%. Alleen een waterstofauto of een auto die volledig op zonnecellen rijdt, krijgt het lage percentage over de hele waarde.
Nee, niet zolang de 60 maanden lopen. Het percentage hoort bij de datum eerste toelating. Een auto uit 2025 houdt 17%, een auto uit 2026 18%, steeds tot € 30.000. Na 60 maanden geldt het percentage van dat moment.
Nee. De SEPP voor particulieren stopte eind 2024, de SEBA voor bedrijven op 31 december 2024. Het kabinet denkt na over een regeling voor tweedehands elektrische auto’s, maar daar is nog niets over besloten. Voor laadpunten bij je bedrijf is er in 2026 de SPRILA-subsidie.
Nee. Een elektrische personenauto, een elektrische bestelauto en een laadpunt staan in 2026 niet op de Milieulijst. Voor een elektrische bestelauto kun je wel de kleinschaligheidsinvesteringsaftrek (KIA) gebruiken.
Nee. De heffing is voor werkgevers die een benzine-, diesel- of hybrideauto aan een werknemer geven die hem ook privé mag gebruiken. Rijd je zelf in een auto van je eenmanszaak, dan betaal je alleen bijtelling.
Dat hangt af van de emissieklasse. Een nieuwe diesel- of benzinebestelauto (eerste toelating vanaf 2025) mag een zero-emissiezone niet in. Emissieklasse 5 mag tot 1 januari 2027, emissieklasse 6 tot 1 januari 2028. Een elektrische bestelauto mag altijd.