Je hebt spaargeld
Met € 50.000 op de bank betaal je nu niets. Met het plan voor 2027 wordt dat € 88 per jaar.

Dossier · Belastingen
De belasting op spaargeld, beleggingen en ander vermogen schuift al sinds 2021. Hier staat wat nu geldt, wat eraan komt en wat het jou kost.
Alleen je box 3-belasting voor 2026 of 2027 uitrekenen? Belasting over je vermogen
Gecontroleerd op 22 oktober 2026 tegen de bronnen onderaan deze pagina.
Met € 50.000 op de bank betaal je nu niets. Met het plan voor 2027 wordt dat € 88 per jaar.
Met € 100.000 aan beleggingen betaal je nu € 878 per jaar, met het plan in 2027 € 1.867. Vanaf 2028 betaal je over je echte winst bij verkoop.
Een lening aan familie of een familiehypotheek telt als overige bezitting. € 50.000 uitgeleend kost je nu niets, met het plan in 2027 € 517 per jaar.
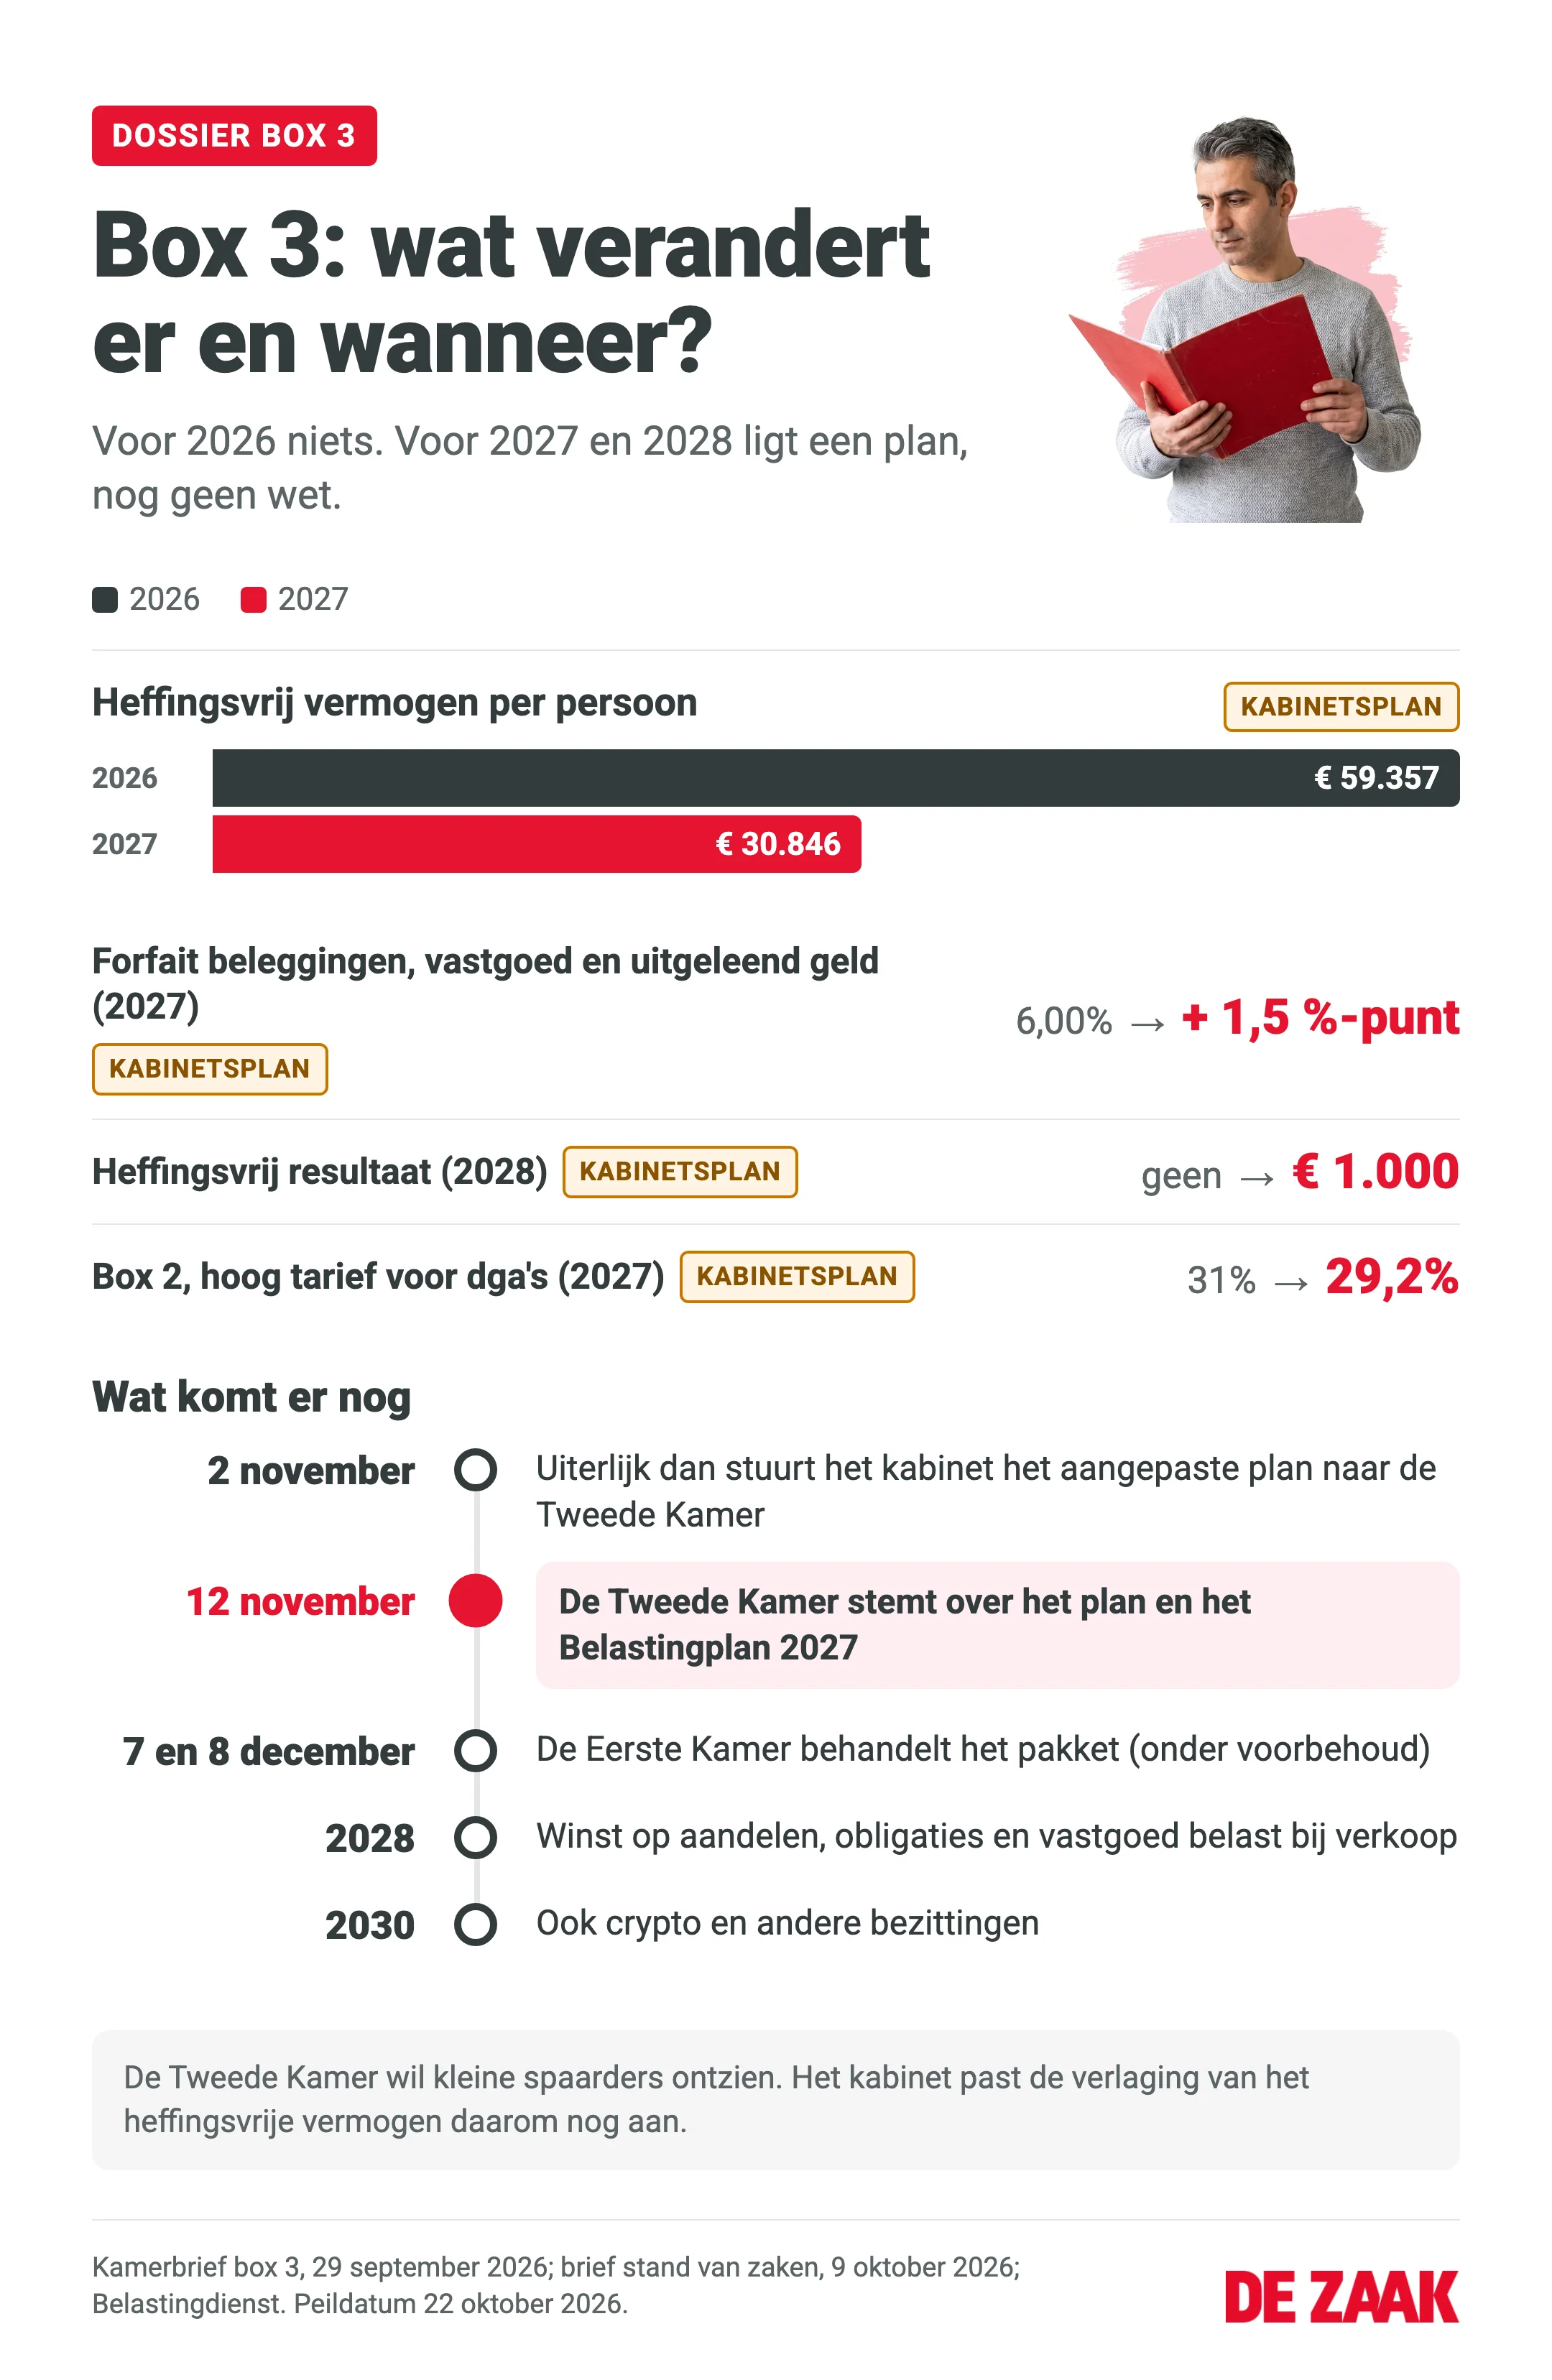
In 2027 gaat het forfait voor vastgoed 1,5 procentpunt omhoog. Vanaf 2028 betaal je volgens het wetsvoorstel over de huur en over de winst bij verkoop.
Het kabinet wil het hoge box 2-tarief vier jaar verlagen naar 29,2%. Dat maakt de keuze tussen vermogen in de bv of privé anders.
Sinds eind 2021 ligt de heffing over vermogen bij de rechter en op de tekentafel tegelijk. Dit is de stand van dat dossier.
De Hoge Raad oordeelt dat de box 3-heffing in strijd is met het Europees Verdrag voor de Rechten van de Mens: spaarders werden belast over een rendement dat zij niet haalden.
Sindsdien rekent box 3 met drie categorieën — spaargeld, overige bezittingen en schulden — elk met een eigen forfait. Bedoeld als tussenstap tot het nieuwe stelsel er is.
Is je werkelijke rendement lager dan het forfait, dan is de heffing nog steeds in strijd met het EVRM. Dat geldt voor de Wet rechtsherstel én de Overbruggingswet.
Het kabinet laat weten dat belasting over werkelijk rendement niet per 2027 haalbaar is. De nieuwe streefdatum wordt 1 januari 2028.
Kun je aantonen dat je werkelijke rendement lager was dan het forfait, dan betaal je over dat lagere bedrag. De Eerste Kamer stemde er op 8 juli 2025 mee in.
Het nieuwe stelsel belast als hoofdregel de vermogensaanwas; voor onroerend goed en aandelen in startende ondernemingen geldt een vermogenswinstbelasting bij verkoop.
Wie over die jaren geen bezwaar maakte, krijgt niets terug. De tegenbewijsregeling blijft wel open voor de jaren daarna.
De Eerste Kamer behandelt het wetsvoorstel plenair, maar stelt de stemming uit tot de aangekondigde novelles zijn behandeld. Het voorstel is dus nog geen wet.
Met een novelle wil het kabinet per 2028 de echte winst op aandelen en obligaties belasten. Voor 2027 stelt het een lager heffingsvrij vermogen (€ 30.846) en een hoger forfait voor beleggingen voor.
De Kamer neemt moties aan voor een andere dekking die niet bij kleine spaarders terechtkomt. Het kabinet zegt het plan daarop aan te passen, dus het lagere heffingsvrije vermogen is niet zeker.
Gepland
Uiterlijk deze dag stuurt het kabinet de novelle naar de Kamer, met de aangepaste dekking. Pas dan staan de voorstellen voor 2027 en 2028 definitief op papier.
Gepland
De eerste beslissende stemming. Neemt de Kamer de novelle aan, dan gaat die door naar de Eerste Kamer.
Gepland
Gepland op 7 en 8 december, onder voorbehoud. Het kabinet wil dat de Eerste Kamer de novelle vóór 31 december aanneemt.
Gepland
Het kabinet wil dan belasten over de winst bij verkoop van financiële instrumenten, met € 1.000 heffingsvrij resultaat. Vastgoed ook: belasting over huur en winst bij verkoop. Op spaargeld betaal je over de echte rente. Crypto en andere bezittingen volgen in 2030.
Alles vanaf 2027 is een voorstel: de Wet werkelijk rendement en de novelle moeten nog door de Eerste Kamer. Reken je vermogen voor 2026 met de forfaits van de Overbruggingswet.
Bron: Rijksoverheid, tijdlijn rechtsherstel box 3. Gecontroleerd op 22 oktober 2026.
Nee. Het is een voorstel van het kabinet, en de Tweede Kamer heeft al gevraagd kleine spaarders te ontzien. Het geldt pas als beide Kamers het aannemen. Voor 2026 blijft het € 59.357 per persoon.
Voor 2026 verandert er niets. Heb je veel vermogen, uitgeleend geld of vastgoed in box 3, reken dan met de tool hierboven uit wat 2027 je kost en bespreek dat met je adviseur.
Was je werkelijke rendement lager dan het forfait, dan kun je dat met de tegenbewijsregeling aantonen. Over 2017 tot en met 2020 krijg je alleen iets terug als je toen bezwaar maakte.