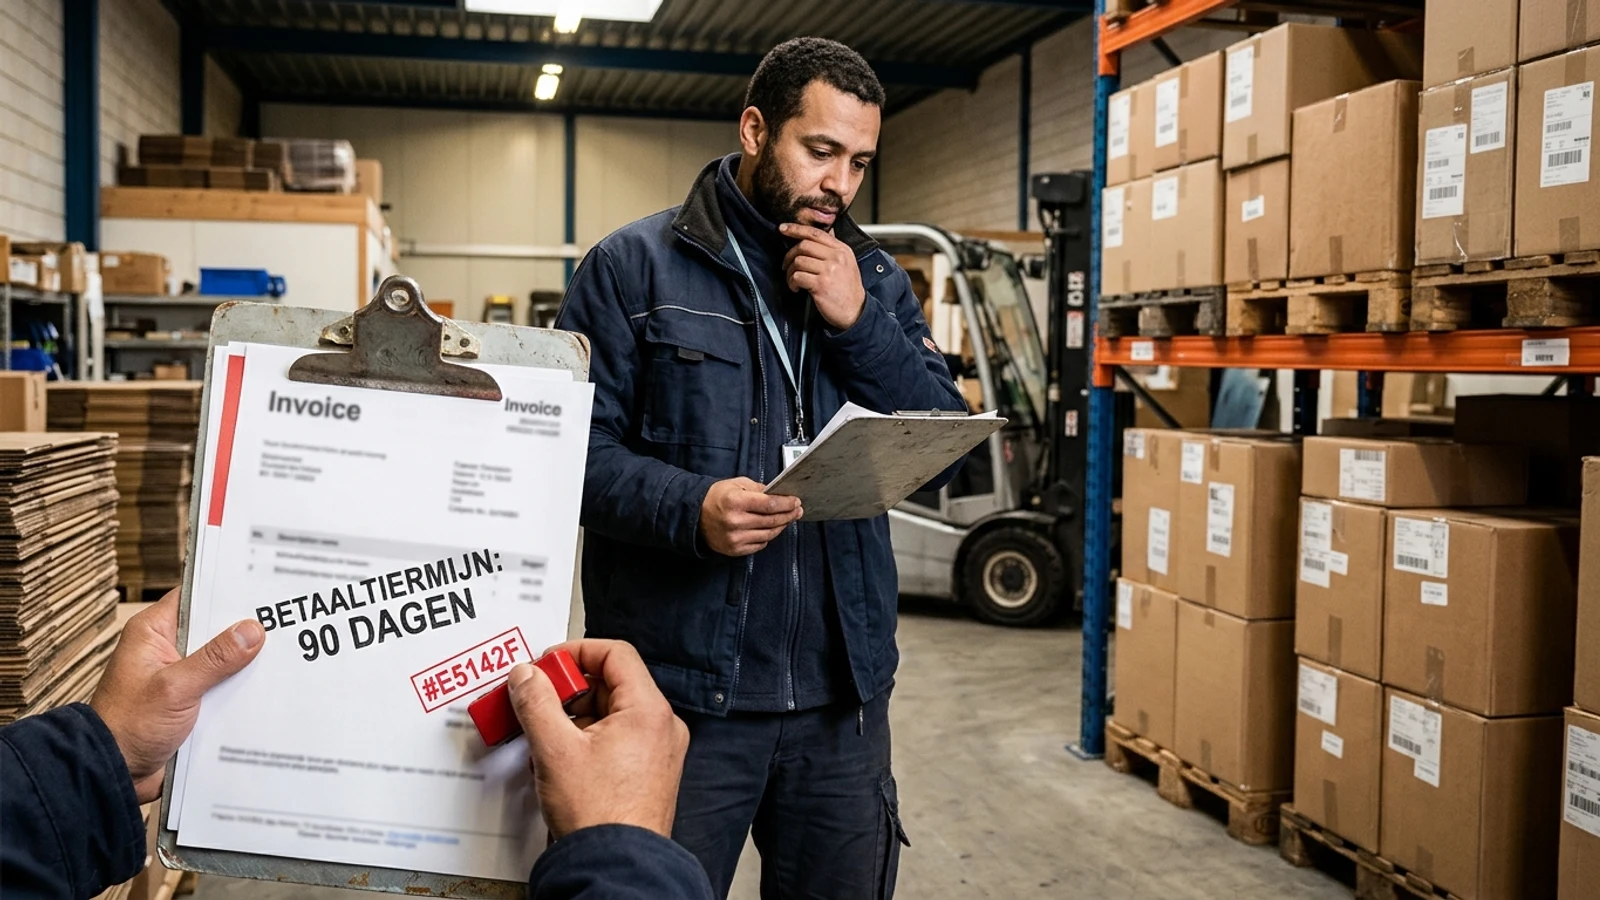
Late betalingen kunnen een probleem zijn
Omzet op papier is geen geld op de bank. Zolang een factuur openstaat, moet je lopende kosten zoals lonen en huur zelf voorschieten. Grote opdrachtgevers hanteren bovendien vaak lange betaaltermijnen, en als kleinere partij heb je daar weinig over te zeggen.
Het probleem wordt pas echt knellend bij groei. Meer opdrachten betekent meer voorfinanciering, terwijl het geld van eerdere klussen nog onderweg is. Zo kan een bedrijf met een volle orderportefeuille toch niet aan zijn verplichtingen voldoen. In dat geval remt niet een gebrek aan werk de groei, maar een gebrek aan werkkapitaal.
Wat factoring is en hoe het werkt
Bij factoring verkoop je een openstaande factuur aan een factoringbedrijf. Dat bedrijf betaalt jou het factuurbedrag uit, meestal binnen 24 uur, en wacht zelf de betalingstermijn van je klant af. Het debiteurenbeheer, het bewaken en opvolgen van de betaling, neemt het factoringbedrijf daarbij over. Jij hoeft dus niet meer achter je geld aan.
Factoring is geen lening. Er komt geen schuld op je balans en je betaalt geen rente over een uitstaand bedrag. Je betaalt een vergoeding per factuur, de factorfee. Daarmee is het een vorm van alternatieve financiering die meegroeit met je omzet: meer facturen betekent meer financieringsruimte, zonder nieuwe kredietaanvraag.
Bij moderne vormen van factoring voor mkb-bedrijven bepaal je bovendien zelf welke facturen je indient. Je zit dus niet vast aan het verplicht overdragen van je hele debiteurenportefeuille. Heb je één grote klant met een lange betaaltermijn, dan kun je alleen die facturen laten voorfinancieren.
Factoring vergeleken met een zakelijke lening
Een zakelijke lening kan prima werken voor een investering met een vast bedrag, zoals een machine of een verbouwing. Voor een cashflowprobleem door late betalingen is een lening vaak minder logisch. Je betaalt dan rente over geld dat je eigenlijk al verdiend hebt, en de aanvraag kost tijd terwijl de rekeningen nu binnenkomen.
Banken kijken bij een kredietaanvraag vooral naar jouw cijfers en historie, wat voor jonge of snelgroeiende bedrijven een drempel kan zijn. Bij factoring draait het om de kredietwaardigheid van je debiteur, dus van de klant die de factuur moet betalen. Is je opdrachtgever een solide betaler, dan is de factuur te financieren, ook als je eigen bedrijf nog geen jarenlange balans heeft opgebouwd.
Waar je op let bij het kiezen van een factoringpartij
Factoringpartijen verschillen in voorwaarden, dus vergelijken loont. Kijk in elk geval naar deze punten:
- Kredietverzekering. Sommige aanbieders verzekeren elke gekochte factuur. Gaat je debiteur failliet, dan ben je je geld niet kwijt.
- Flexibiliteit. Kun je per factuur kiezen, of moet je een vast volume aanleveren? Zijn er minimale omzeteisen?
- Kosten. Vraag een offerte op maat en let op of er naast de factorfee nog andere kosten gelden.
- Voorwaarden aan de facturen. Doorgaans moeten facturen zakelijk zijn (b2b) en over afgeronde diensten of leveringen gaan. Ook moet de debiteur kredietwaardig zijn.
Een partij als o2Factoring werkt bijvoorbeeld zonder minimale omzeteisen en met een verzekering op elke gekochte factuur. Op https://o2factoring.nl vind je hoe zo'n traject er in de praktijk uitziet, van het indienen van een factuur tot de uitbetaling.
Van openstaande facturen naar werkkapitaal
Heb je regelmatig last van lange betaaltermijnen, reken dan eens uit wat er gemiddeld aan omzet openstaat. Dat bedrag is werkkapitaal dat nu stilstaat. Met factoring maak je dat bedrag beschikbaar, tegen een vooraf bekende vergoeding per factuur. Vraag bij één of meer partijen een offerte op en leg de kosten naast wat late betalingen je nu kosten aan gemiste opdrachten en eigen financieringslasten. Dan kun je op basis van cijfers beslissen of factoring voor jouw bedrijf de moeite waard is.