Laadpaal bij auto van de zaak
Dat geldt bijvoorbeeld voor de aanschaf en installatie van de laadpaal. Ook als de laadpaal eigendom wordt van de werknemer, hoeft dat op zichzelf niet tot belast loon te leiden.
Wie betaalt de stroom thuis?
De werknemer heeft thuis meestal zelf een energiecontract. De stroom waarmee hij de zakelijke auto oplaadt, verschijnt daardoor eerst op zijn eigen energierekening. Toch zijn dit in feite kosten van de werkgever.
De Belastingdienst beschouwt de werkelijke elektriciteitskosten voor een auto van de zaak als intermediaire kosten. De werknemer schiet de kosten als het ware voor. Als werkgever kun je deze werkelijke kosten daarom onbelast vergoeden.
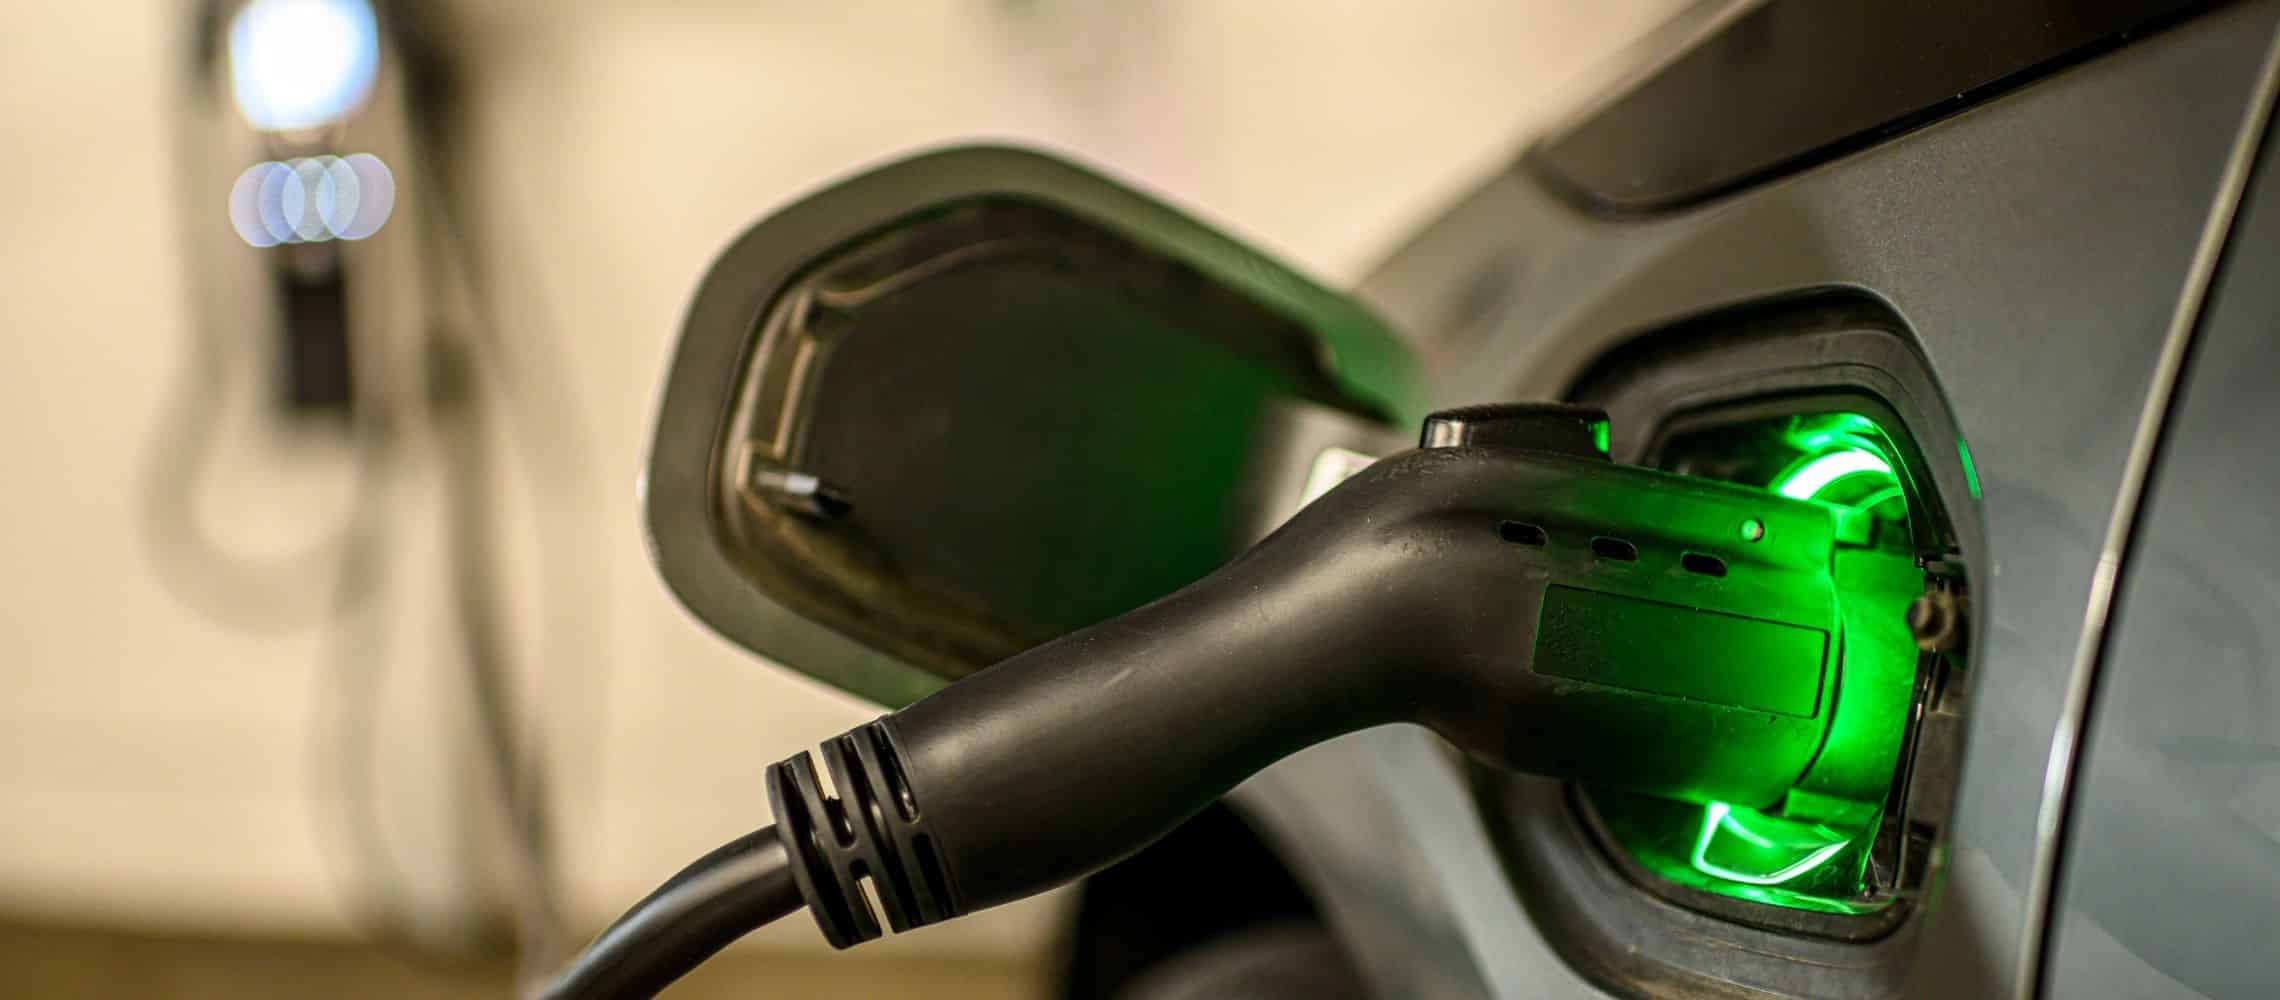
Je kunt bijvoorbeeld afspreken dat de laadpaal registreert hoeveel kilowattuur (kWh) voor de auto wordt gebruikt. Vervolgens vergoed je de werknemer de kostprijs van die elektriciteit.
Hoe bereken je de kostprijs?
Bij het bepalen van de kostprijs kijk je niet alleen naar het variabele stroomtarief. Volgens de Belastingdienst gaat het om de integrale kostprijs per kWh. Ook vaste kosten die samenhangen met de elektriciteitslevering tellen dus mee.
Heeft de werknemer kosten voor een aparte meter waarmee het laadverbruik wordt geregistreerd? Dan kunnen ook die kosten onderdeel zijn van de berekening.
Een praktische oplossing is om periodiek de werkelijke kostprijs vast te stellen en die te vermenigvuldigen met het geregistreerde aantal kWh.
Mag je een vast bedrag per kWh afspreken?
Dat kan, maar niet zomaar. Werkgever en werknemer mogen een zakelijke afspraak maken over de prijs waarvoor de werknemer elektriciteit doorlevert. Het afgesproken tarief en de looptijd moeten dan marktconform zijn op het moment waarop je de afspraak maakt.
Je kunt dus niet zonder onderbouwing bijvoorbeeld elk jaar dezelfde vergoeding per kWh hanteren. Ook een gemiddelde elektriciteitsprijs van het CBS is volgens de Belastingdienst niet automatisch voldoende. Leg daarom vast hoe je het tarief hebt bepaald en wanneer je het opnieuw beoordeelt.
En stroom van eigen zonnepanelen?
Heeft de werknemer zonnepanelen? Dan wordt de berekening iets ingewikkelder. Bij zelf opgewekte elektriciteit zijn als intermediaire kosten alleen de kosten te vergoeden die daadwerkelijk met die stroom samenhangen.
Er is meer ruimte als je met de werknemer een zakelijke overeenkomst sluit over het doorleveren van elektriciteit. Ook zelf opgewekte stroom kan dan worden meegenomen, mits de gemaakte afspraken marktconform zijn.
ERE-certificaten: vergoeding blijft onbelast
Sinds 2026 kunnen particulieren onder voorwaarden een vergoeding krijgen voor elektriciteit waarmee ze thuis een elektrische auto opladen. Dit gebeurt via zogenoemde ERE-certificaten (emissiereductie-eenheden). Deze certificaten vertegenwoordigen de CO₂-reductie die ontstaat door elektrisch rijden.
Ook werknemers die thuis een elektrische auto van de zaak opladen, kunnen zo'n vergoeding krijgen. De Kennisgroep loonheffing algemeen van de Belastingdienst heeft in augustus 2026 verduidelijkt dat deze vergoeding geen belast loon is. De vergoeding is geen beloning voor het werk van de werknemer en komt bovendien niet van de werkgever.
Let wel op de berekening van de laadvergoeding. Een ontvangen ERE-vergoeding kan de integrale kostprijs van de stroom verlagen. Bij een zakelijke, marktconforme afspraak over de doorlevering van energie kan die vergoeding onder voorwaarden buiten beschouwing blijven.
Eigen auto? Dan gelden andere regels
Rijdt de werknemer niet in een auto van de zaak, maar in zijn eigen elektrische auto? Dan kun je de laadpaal en elektriciteit niet op dezelfde manier onbeperkt onbelast vergoeden.
Voor zakelijke kilometers, waaronder woon-werkverkeer, mag je in 2026 maximaal € 0,25 per kilometer onbelast vergoeden. In dit bedrag zitten in principe alle autokosten, dus ook elektriciteit en kosten rond het thuisladen.
Betaal je daarnaast bijvoorbeeld afzonderlijk de laadkosten of laadpaal? Dan moet je deze vergoeding meenemen bij de beoordeling of je boven de maximale onbelaste kilometervergoeding uitkomt. Het bovenmatige deel is in beginsel loon. Je kunt dit onder voorwaarden aanwijzen als eindheffingsloon binnen de werkkostenregeling (WKR).
Maak duidelijke afspraken met je werknemer
Heb je werknemers met een elektrische auto van de zaak die thuis laden? Leg dan in je autoregeling of laadregeling vast hoe je de kosten vergoedt. Beschrijf hoe het aantal kWh wordt geregistreerd, welk tarief je gebruikt, hoe je dat tarief onderbouwt en hoe vaak je het opnieuw vaststelt.
Daarmee voorkom je discussie met werknemers én verklein je het risico dat de Belastingdienst een deel van de vergoeding achteraf als belast loon aanmerkt.