Zo bereken je werkgeverslasten
Totale werknemerskosten = brutoloon + vakantiegeld + werkgeverspremies en Zvw + werkgeversdeel pensioen + overige personeelskosten. Begin met het bruto basisloon, zonder vakantiegeld en zonder posten die je daarna apart optelt. Met werkgeverslasten bedoelen we hier de kosten boven op het brutoloon. Gebruik voor je begroting jaarbedragen: dan vergeet je de jaarlijkse uitbetaling van vakantiegeld minder snel.
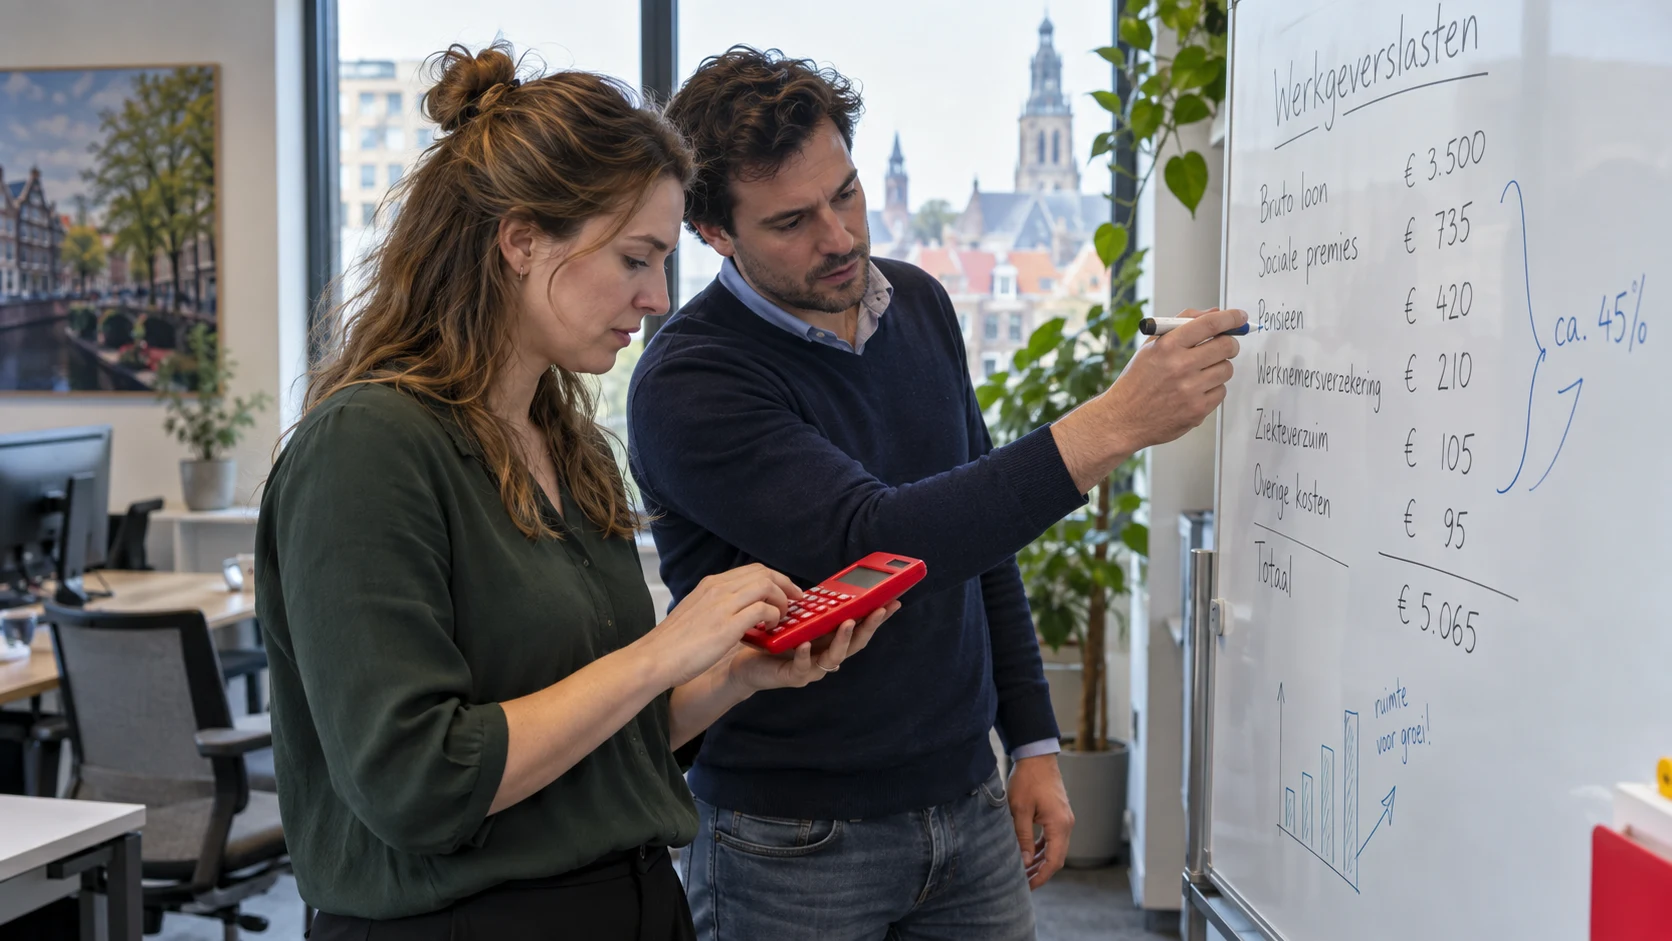
Rekenvoorbeeld: € 3.000 bruto wordt € 49.680 per jaar
Een werknemer verdient € 3.000 bruto per maand, exclusief vakantiegeld. In dit voorbeeld reserveert de werkgever de volgende bedragen. De premies en het pensioen zijn gekozen voorbeeldbedragen, geen wettelijke standaardtarieven. De aanname voor werkgeverspremies en Zvw omvat hier ook de last over vakantiegeld.
| Kostenpost | Per jaar | Gemiddeld per maand |
|---|---|---|
| Brutoloon | € 36.000 | € 3.000 |
| Vakantiegeld (8% in dit voorbeeld) | € 2.880 | € 240 |
| Werkgeverspremies en Zvw (aanname) | € 7.200 | € 600 |
| Werkgeversdeel pensioen (aanname) | € 2.400 | € 200 |
| Overige kosten (aanname) | € 1.200 | € 100 |
| Totaal | € 49.680 | € 4.140 |
Boven op € 36.000 brutoloon komt in dit voorbeeld dus € 13.680 per jaar. Vervang de aannames door je eigen loonberekening, pensioenafspraak en kostenbegroting.
Welke kosten tel je mee?
Bij Ondernemersplein vind je uitleg over loon en werkgeverslasten. Voor je begroting splits je de kosten hieronder uit.
- Vakantiegeld. Meestal minimaal 8% van het daarvoor geldende brutoloon. Er zijn uitzonderingen; controleer de cao en arbeidsovereenkomst.
- Premies werknemersverzekeringen en de werkgeversheffing Zvw. Welke premies en percentages gelden, hangt onder meer af van de werknemer, het contract en je bedrijf. Gebruik de loonberekening van je salarisadministrateur en de actuele tarieven loonheffingen.
- Pensioen. Tel alleen het werkgeversdeel op. Of je aan een regeling moet deelnemen en hoe de premie wordt verdeeld, hangt af van de regeling en eventuele cao.
- Overige kosten. Denk aan reiskosten, een arbodienst, verzuimverzekering, apparatuur en opleiding. Neem ook een dertiende maand of bonus mee als je die verschuldigd bent.
Tel ingehouden loonbelasting niet nog eens op
Loonbelasting en premie volksverzekeringen houd je in op het brutoloon van de werknemer. Je draagt ze af, maar ze zijn daarmee geen extra kosten boven op datzelfde brutoloon. Tel ook de pensioenbijdrage van de werknemer niet opnieuw als werkgeversdeel mee. De Belastingdienst maakt dit onderscheid op de pagina Wat zijn loonheffingen?.
Bereken je eigen werknemerskosten
Ga naar de werknemerskosten-tool voor een raming met je eigen loon, een gekozen opslag, pensioen en overige kosten. De tool rekent met een opslag over het bruto maandloon. Laat je salarisadministrateur controleren of die opslag alle premies en de last over vakantiegeld dekt. Je loonberekening bepaalt de werkelijke afdracht.
Controleer dit vóór je iemand aanneemt
- Vraag een proefloonberekening voor het afgesproken loon en het juiste contract.
- Controleer cao, vakantiegeld, pensioen en vaste vergoedingen.
- Maak een jaarbegroting en reserveer voor kosten die je niet elke maand betaalt.
- Spreid vaste jaarkosten voor je begroting over twaalf maanden. Loon tijdens betaald verlof zit bij een vast maandloon al in het salaris; eventuele vervanging begroot je apart.
Veelgestelde vragen over werkgeverslasten
Hoeveel procent werkgeverslasten betaal je?
Er is geen percentage dat voor iedere werkgever klopt. De premies, pensioenkosten en afspraken verschillen. Een opslag kan helpen bij een eerste raming, maar vervangt geen proefloonberekening.
Bereken je werkgeverslasten over netto- of brutoloon?
Begin bij het brutoloon. De grondslag, maxima en percentages verschillen per premie. Gebruik daarom de berekende premies uit je loonadministratie in plaats van één percentage over het nettoloon.
Waar vind je de wijzigingen voor 2027?
Deze uitleg blijft over de berekening gaan. Voor wijzigingen voor 2027 lees je het afzonderlijke artikel over werkgeverslasten in 2027. Controleer bij het maken van je begroting welke maatregelen definitief zijn.