Hoe groot is de kans op een controle?
Elke aangifte die je indient, gaat eerst door de systemen van de Belastingdienst. Een uitgebreide controle van je administratie, een boekenonderzoek, komt veel minder vaak voor. In 2025 ging het om ongeveer 7.800 boekenonderzoeken bij mkb-bedrijven.
Een controle kan verschillende aanleidingen hebben:
Een steekproef. Dan is het toeval dat jij aan de beurt bent.
Een afwijking in je aangifte die de systemen van de Belastingdienst opmerken.
Extra aandacht voor een branche of een thema, zoals het urencriterium voor zelfstandigen.
Een tip van iemand anders, bijvoorbeeld een ex-partner of oud-medewerker. Iedereen kan bij de Belastingdienst een vermoeden van fraude melden.
Waar let de Belastingdienst op?
De Belastingdienst vergelijkt je aangifte met die van eerdere jaren, met andere bedrijven in je branche en met gegevens van anderen, zoals banken. Opvallend zijn bijvoorbeeld:
weinig winst of zelfs verlies, terwijl het saldo op je zakelijke rekening sterk stijgt
kosten die hoog zijn in verhouding tot je omzet
een grote verandering in omzet of kosten ten opzichte van eerdere jaren
zo weinig opbrengsten dat de vraag is of je wel een onderneming hebt
een balans die niet aansluit op die van vorig jaar
Valt er iets op, dan bekijkt een medewerker je aangifte. Vaak krijg je dan eerst een brief of telefoontje met een vraag om uitleg. Soms volgt een boekenonderzoek.
Welke soorten controles zijn er?
Boekenonderzoek
Bij een boekenonderzoek controleert een inspecteur je administratie en aangiftes over een bepaalde periode. Dat kan over één belasting gaan, zoals je btw-aangifte of de loonheffingen, of over je hele administratie, inclusief je aangifte inkomstenbelasting. Je krijgt meestal vooraf een brief met wat er wordt onderzocht, over welke periode, en waar en wanneer. Komt de inspecteur tijdens het onderzoek iets tegen, dan kan hij het onderzoek uitbreiden.
Ben je zzp'er? Dan kijkt de inspecteur ook of er geen privékosten in je zakelijke administratie zitten. Werk je voor opdrachtgevers, dan kan ook schijnzelfstandigheid ter sprake komen. Zo controleert de Belastingdienst op schijnzelfstandigheid.
Na afloop krijg je meestal eerst een conceptrapport. Lees dat goed en reageer op fouten voordat het definitief wordt. Daarna volgen eventueel correcties of naheffingen. Daartegen kun je bezwaar maken.
Bedrijfsbezoek
Een inspecteur kan ook langskomen om te zien hoe je bedrijf werkt en hoe je administratie is ingericht. Ook zo'n bezoek wordt meestal per brief aangekondigd.
Waarneming ter plaatse
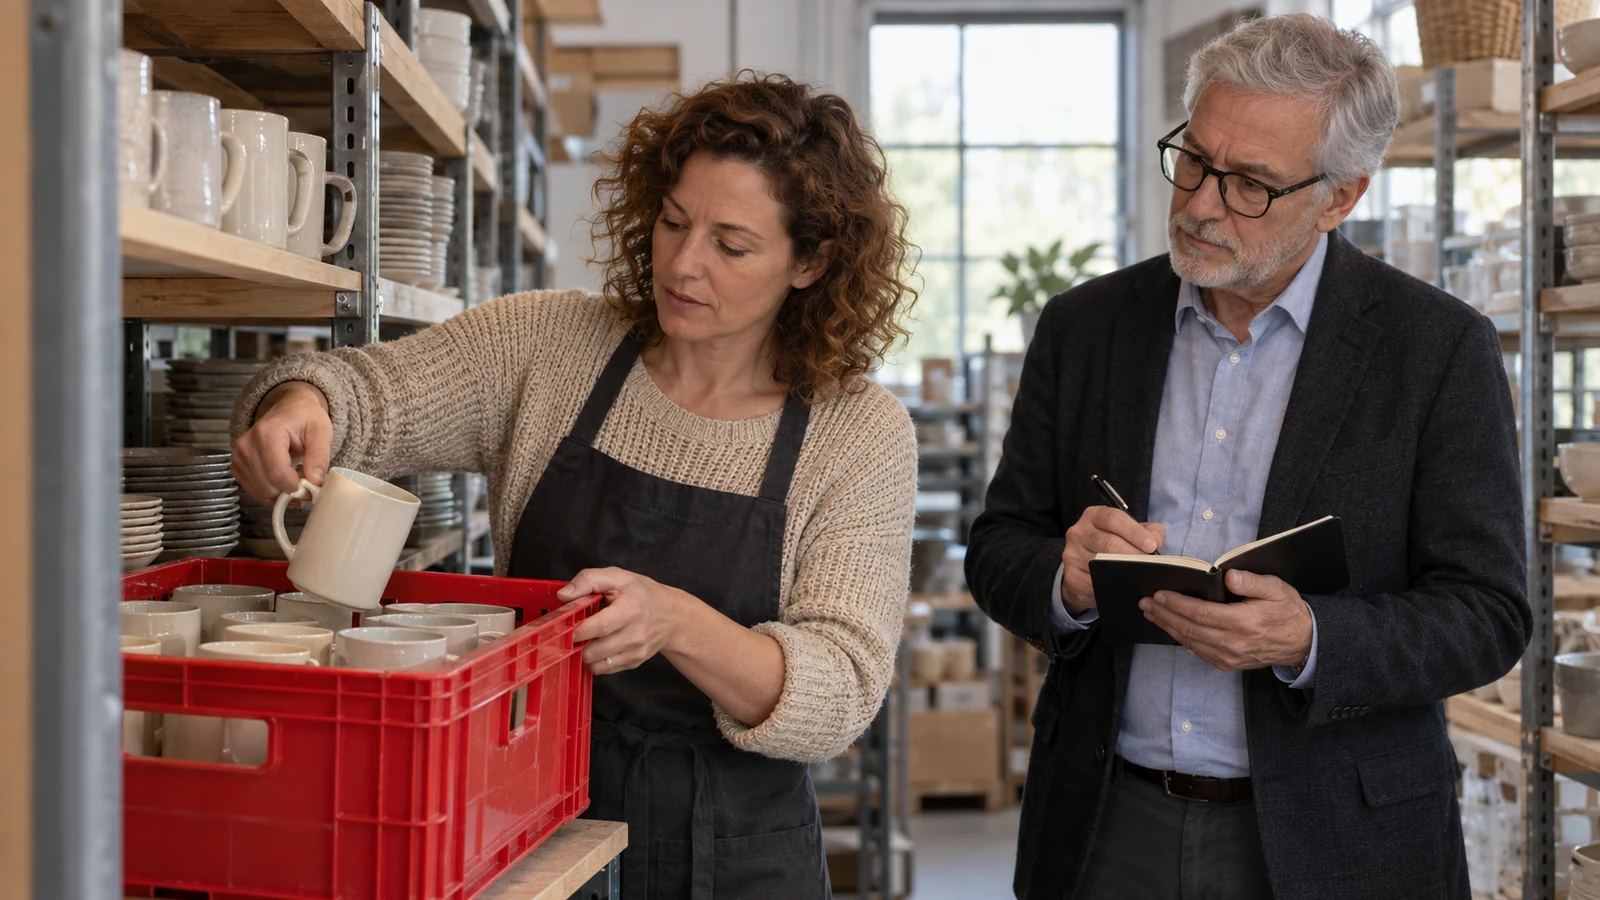
Bij een waarneming ter plaatse komt de Belastingdienst kijken naar de dagelijkse gang van zaken. Bijvoorbeeld hoeveel personeel er werkt, hoe druk het is, en wat er in de kas of op voorraad is. Die gegevens gebruikt de Belastingdienst later bij de controle van je aangiftes.
Een waarneming wordt meestal aangekondigd, maar je hoort niet precies wanneer de controleurs komen. Je moet ze toelaten tot je bedrijfspand. Vraag wel altijd eerst naar hun legitimatie.
Wat zijn je plichten?
Je geeft de controleur toegang tot je bedrijfspand. Je woning mag hij alleen in met jouw toestemming.
Je geeft alle gegevens en inlichtingen die voor de controle van belang zijn, zoals facturen, bankafschriften, contracten en e-mails.
Je laat de controleur je administratie inzien en kopieën maken.
Je zorgt dat je boekhouding overzichtelijk en compleet is, zodat een controle binnen redelijke tijd kan. Tip: automatiseer je boekhouding.
Je bewaart je administratie 7 jaar. Voor gegevens over onroerende zaken is dat 10 jaar. Meer over bewaartermijnen.
Wat zijn je rechten?
Je mag je laten bijstaan door een adviseur, zoals je boekhouder.
Wijkt de Belastingdienst af van je aangifte, dan heb je recht op uitleg.
Ben je het niet eens met een beslissing, dan kun je bezwaar maken en daarna in beroep gaan.
De Belastingdienst moet je gegevens geheimhouden en mag ze alleen delen als de wet dat toestaat.
Een controleur mag niet zelf gaan zoeken in je kasten of lades. Hij moet om specifieke stukken vragen.
Wie moet wat bewijzen?
Wil je een aftrekpost gebruiken? Dan moet jij kunnen aantonen dat die klopt. Denkt de Belastingdienst dat je meer omzet hebt gehad dan je hebt opgegeven, dan moet de Belastingdienst dat in principe bewijzen.
Voldoet je administratie niet aan de eisen, of werk je niet mee aan de controle? Dan kan de bewijslast worden omgekeerd. Jij moet dan aantonen dat de aanslag niet klopt, en dat is lastig.
Zelf een fout ontdekt?
Heb je een fout gemaakt in een aangifte? Corrigeer die dan zo snel mogelijk, voordat de Belastingdienst hem vindt. Zo voorkom je vaak een boete. Voor de btw heb je daar 8 weken voor, met een btw-suppletie. Lees ook welke boetes de Belastingdienst kan geven.
Wil je hulp bij je administratie of bij een controle? Via De Zaak vind je een betaalbare boekhouder of belastingadviseur.