Verkoop je vanaf 2029 een pand of een pakket aandelen met flinke winst, dan betaal je in dat jaar mogelijk 38,5% box 3-belasting. Daarvoor hoef je geen miljonair te zijn. Het nieuwe toptarief hangt af van wat je vermogen in één jaar oplevert, niet van hoeveel je hebt. Het geldt voor het deel boven € 60.000 belastbaar inkomen per persoon. Hetzelfde pakket verlaagt het gewone box 3-tarief naar 35,5%. Het tarief op je eerste € 39.337 inkomen in box 1 stijgt in 2027 minder dan het kabinet voorstelde. De Tweede Kamer stemde op 12 november 2026 in. De Eerste Kamer moet nog stemmen.
Wat is de miljonairsbelasting?
Miljonairsbelasting is de bijnaam voor een tweede schijf in box 3. Een aparte belasting is het niet. Vanaf 1 januari 2029 krijgt box 3 volgens de plannen een nieuw stelsel. Je betaalt dan over wat je vermogen echt oplevert: rente, dividend, huur en winst als je iets verkoopt. Nu rekent de Belastingdienst nog met een vast verondersteld rendement.
In dat nieuwe stelsel komen twee tarieven in plaats van één:
- 35,5% over je belastbare inkomen uit sparen en beleggen tot € 60.000;
- 38,5% over het deel daarboven.
Zonder deze wijziging was het 36% over alles. De twee tarieven komen uit amendement 80 van Klaver en Dassen bij het Belastingplan 2027. De Tweede Kamer nam het op 12 november 2026 aan, met 79 stemmen voor en 71 tegen. Het is nog een voorstel, want de Eerste Kamer moet er ook mee instemmen.
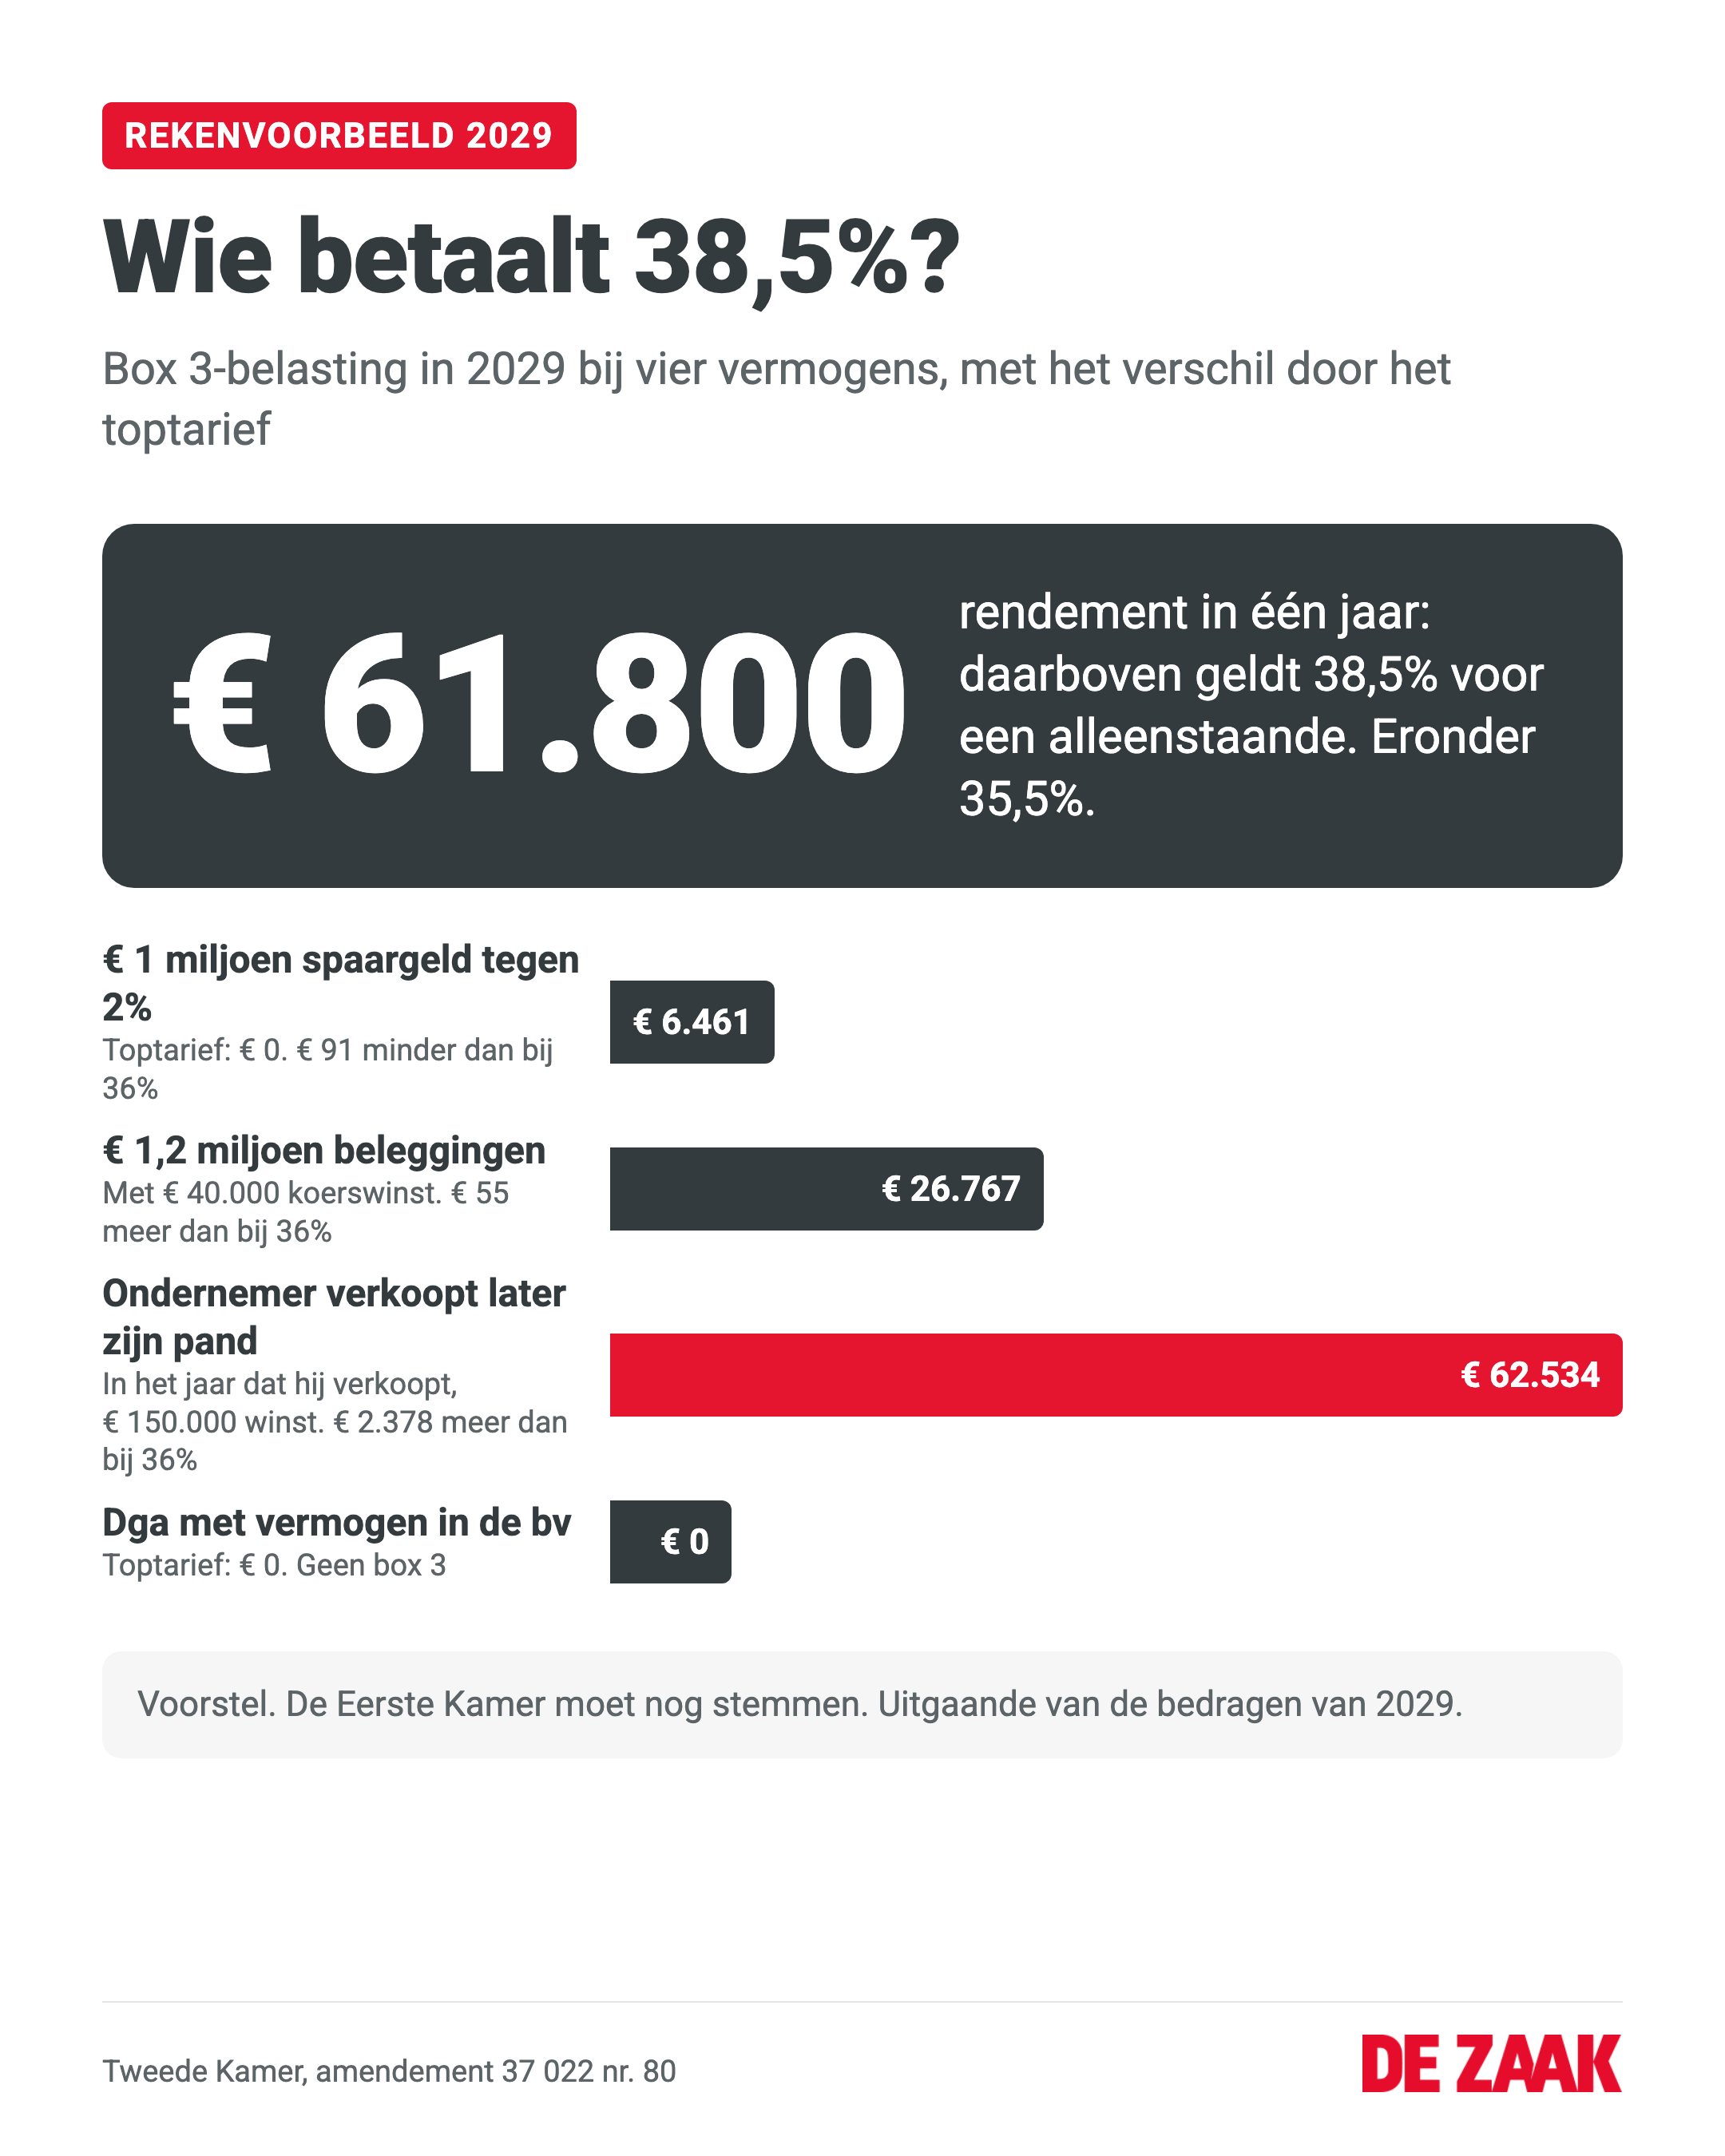
De € 60.000 gaat over je belastbare inkomen: je rendement min € 1.800 heffingsvrij resultaat. Voor een alleenstaande begint het toptarief dus bij € 61.800 rendement in een jaar. De indieners schrijven dat het toptarief vrijwel alleen geldt bij meer dan € 1 miljoen vrij vermogen, uitgaande van 6% rendement. Dat klopt voor wie elk jaar rustig rendement haalt. Wie in één jaar een grote winst neemt, komt er met veel minder vermogen ook in.
Wie betaalt 38,5%? Vier voorbeelden
We rekenen voor een alleenstaande zonder schulden, verliezen uit eerdere jaren of aftrekposten. Voor 2029 gebruiken we de voorstellen zoals de Tweede Kamer ze aannam, met € 1.800 heffingsvrij resultaat.
| Voorbeeld | 2026 | 2027 (voorstel) | 2029, 36% over alles | 2029, 35,5% en 38,5% | Verschil met 36% |
|---|---|---|---|---|---|
| € 1 miljoen spaargeld tegen 2% | € 4.334 | € 4.330 | € 6.552 | € 6.461 | € 91 minder |
| € 1,2 miljoen beleggingen, met € 40.000 koerswinst | € 24.638 | € 26.136 | € 26.712 | € 26.767 | € 55 meer |
| Ondernemer verkoopt later zijn pand met € 150.000 winst | € 10.054 | € 10.642 | € 60.156 | € 62.534 | € 2.378 meer |
| Dga met zijn vermogen in de bv | € 0 | € 0 | € 0 | € 0 | geen |
Bedragen zijn box 3-belasting per jaar, afgerond op hele euro's. Voor 2026 en 2027 is het de berekening met het forfait van de Belastingdienst, zonder tegenbewijs van een lager werkelijk rendement. Het spaarforfait voor 2027 is nog niet bekend. We rekenen daarom met dat van 2026: 1,28%. Bij de ondernemer staat onder 2029 het jaar waarin hij verkoopt, gerekend met de regels en bedragen van 2029.
€ 1 miljoen op de spaarrekening: geen toptarief
Met € 1.000.000 spaargeld tegen 2% rente krijg je € 20.000 rente. Na aftrek van € 1.800 blijft € 18.200 belastbaar inkomen over. Dat is ver onder de € 60.000. Je betaalt 35,5%: € 6.461. Met 36% over alles was dat € 6.552 geweest. Door het lagere tarief betaalt deze miljonair € 91 minder.
Vergeleken met nu betaalt hij wel meer. In 2026 is het € 4.334. Dat komt niet door het toptarief, maar door het nieuwe stelsel. Dat rekent met de rente die hij echt krijgt (2%) in plaats van met het forfait van 1,28%.
€ 1,2 miljoen in aandelen: een klein bedrag
Met € 1.200.000 aan beleggingen en 3% dividend ontvang je € 36.000. Verkoop je dat jaar ook aandelen met € 40.000 koerswinst, dan is je resultaat € 76.000. Belastbaar is € 74.200. Daarvan valt € 14.200 in de schijf van 38,5%.
De som: € 60.000 × 35,5% = € 21.300. Daarbij komt € 14.200 × 38,5% = € 5.467. Samen € 26.767. Met 36% over alles was het € 26.712. Het toptarief kost deze belegger dat jaar € 55. Heeft hij ook inkomen in box 1, dan stijgt zijn belasting daar tot € 98 per jaar minder dan het kabinet voorstelde. Boven € 22.000 inkomen in box 1 is hij per saldo beter af dan zonder het pakket.
Ondernemer verkoopt zijn pand: dat jaar wel
Raymond heeft een eenmanszaak. Zijn belastbaar inkomen in box 1 is € 35.000. Hij heeft geen schulden en geen fiscale partner. Privé heeft hij:
- € 50.000 spaargeld tegen 2% rente;
- € 100.000 aan aandelen met 3% dividend;
- een bedrijfspand dat op 1 januari 2029 € 400.000 waard is. Hij verhuurt het voor € 14.400 per jaar (€ 1.200 per maand) aan een andere ondernemer;
- € 10.000 aan crypto, dat 5% in waarde stijgt.
Stel dat hij het pand later verkoopt, bijvoorbeeld over vijf jaar, aan het eind van dat jaar. Hij krijgt € 150.000 meer dan de waarde op 1 januari 2029. Alleen die € 150.000 telt als winst: voor wat je op 1 januari 2029 al bezit, geldt de waarde op die dag als aankoopprijs. Wat het pand daarvoor in waarde steeg, telt in het nieuwe stelsel niet mee.
Tot de verkoop is het pand verhuurd. Daarom telt de huur mee en niet de vastgoedbijtelling van 3,35% (in 2029 € 13.400). We rekenen uitgaande van de bedragen van 2029. De € 1.800 en de grens van € 60.000 kunnen in het jaar van verkoop anders zijn. Zijn resultaat in box 3 in dat jaar:
- rente: € 1.000
- dividend: € 3.000
- huur: € 14.400
- winst bij verkoop: € 150.000
- waardestijging crypto: € 500
Samen is dat € 168.900. Min € 1.800 blijft er € 167.100 belastbaar inkomen over.
- Met het toptarief: € 60.000 × 35,5% = € 21.300, plus € 107.100 × 38,5% = € 41.233,50. Samen € 62.533,50.
- Met 36% over alles: € 167.100 × 36% = € 60.156.
- Het toptarief kost hem € 2.377,50.
- In box 1 betaalt hij € 87,50 minder dan het kabinet voorstelde: 0,25 procentpunt van € 35.000.
In het jaar van de verkoop kost het pakket Raymond per saldo € 2.290. In een jaar zonder verkoop is zijn resultaat € 18.900 en zijn belastbaar inkomen € 17.100. Hij betaalt dan € 6.070,50 in plaats van € 6.156. Met de kleinere stijging in box 1 erbij is hij dan € 173 beter af dan zonder het pakket.
Nu, in 2026, betaalt Raymond € 10.054 box 3-belasting. Een verkoopwinst telt dan niet apart mee, want het forfait kijkt alleen naar wat je op 1 januari bezit. Van de sprong naar ruim € 62.000 komt € 2.377,50 door het toptarief. De rest komt doordat het nieuwe stelsel winst bij verkoop belast.
Meer over huur, bijtelling en verkoop lees je in de nieuwe box 3 en vastgoed.
Dga met zijn vermogen in de bv: geen box 3
Zit je vermogen in je bv, dan valt het niet in box 3. Het toptarief raakt je dan niet. Wel bevriest het pakket de grens in box 2 van 2027 tot en met 2031 op € 68.843. Die grens stijgt dus niet meer mee met de inflatie.
Keer je in 2027 € 100.000 dividend uit, dan betaal je volgens de voorstellen € 25.214 box 2-belasting: 23,5% tot de grens en 29% daarboven. Stel dat de grens was meegestegen met dezelfde 1,55% als het heffingsvrije vermogen in box 3 in 2027. Dan was dat € 25.155 geweest. Dat verschil van € 59 groeit elk jaar dat de grens stilstaat. Daartegenover stijgt je belasting in box 1 € 98 per jaar minder dan het kabinet voorstelde, als je salaris minstens € 39.337 is. Wat wachten met dividend scheelt, staat in dividend uitkeren in 2026 of 2027.
Wat kost het jou?
Je eigen bedrag voor 2029 reken je in vier stappen uit, uitgaande van de voorstellen:
- Tel op wat je vermogen in één jaar oplevert: rente, dividend, huur, winst bij verkoop en de waardestijging van bijvoorbeeld crypto. Trek de rente af die je betaalt op schulden in box 3.
- Haal er € 1.800 heffingsvrij resultaat af. Met een fiscale partner is dat € 3.600 samen.
- Over de eerste € 60.000 van wat overblijft betaal je 35,5%, over de rest 38,5%.
- Vergelijk dat met 36% over alles. Dat had je zonder het amendement betaald.
Een paar ijkpunten voor een alleenstaande:
- Tot € 61.800 rendement in een jaar betaal je geen toptarief. Je betaalt 0,5 procentpunt minder, tot € 300 per jaar.
- Pas boven € 73.800 rendement betaal je meer dan met 36% over alles.
- Met een fiscale partner begint het toptarief boven € 123.600 rendement samen. Partners verdelen het inkomen elk jaar zoals ze willen, en ieder heeft een eigen grens van € 60.000.
Wat het pakket je per jaar kost of oplevert, is het verschil in box 3 min het verschil in box 1. Let op: in box 1 gaat het tarief van de eerste schijf in 2027 wel omhoog. Onder de AOW-leeftijd is het nu 35,75%. Het kabinet wilde naar 36,23%. Met het pakket wordt het 35,98%. Over je belastbare inkomen in box 1 tot € 39.337 betaal je dan 0,25 procentpunt minder dan het kabinet voorstelde. Dat is hoogstens € 98 per jaar.
Los daarvan nam de Kamer amendement 42 aan. Dat maakt het tarief van de eerste twee schijven in box 1 nog eens 0,14 procentpunt lager dan voorgesteld. Met beide amendementen wordt de eerste schijf 35,84%. Ook dat is iets meer dan nu.
Wil je weten wat je in 2026 en 2027 betaalt, gebruik dan de box 3-rekentool.
Het hele pakket: wie gaat erop vooruit?
Het toptarief is maar een deel van amendement 80. Bij elkaar stijgt de belasting in box 1 minder dan het kabinet voorstelde. Daar staat meer belasting op vermogen, erven en schenken tegenover.
| Maatregel | Vanaf | Wie merkt het | Raming per jaar |
|---|---|---|---|
| Tarief eerste schijf box 1 stijgt 0,25 procentpunt minder dan voorgesteld | 2027 | Iedereen met inkomen in box 1, ook ondernemers | € 879 miljoen minder dan het kabinet voorstelde |
| Box 3: 35,5% tot € 60.000, 38,5% daarboven | 2029 | Lager voor bijna iedereen in box 3, hoger boven € 73.800 rendement (alleenstaand) | € 218 miljoen meer |
| Aflossing van een schenking op papier telt als schenking of erfenis | 2027 | Wie op papier schenkt of schonk, behalve met een notariële akte van vóór de overgangsdatum | € 284 miljoen meer, samen met de regel hieronder |
| Rekenrente erf- en schenkbelasting naar 3%, nieuwe levensverwachtingen | 2028 | Wie vruchtgebruik, een periodieke uitkering of een schenking op papier erft of krijgt | Zie de regel hierboven |
| Grens box 2 niet meer mee met de inflatie | 2027 tot en met 2031 | Dga's die dividend ontvangen | € 30 miljoen meer |
| Schijfgrens erf- en schenkbelasting niet meer mee met de inflatie | 2027 tot en met 2031 | Erfgenamen en wie een grote schenking krijgt | € 64 miljoen meer |
| Nog in te vullen extra belasting op vermogen, onder meer na onderzoek naar een exitheffing | 2028 | Nog niet ingevuld | € 404 miljoen meer |
De bedragen zijn de structurele ramingen van de indieners. Wat box 1 minder stijgt, is ongeveer vier keer zo veel als de twee tarieven in box 3 opbrengen.
Wat betekent het voor jou als ondernemer?
Een pand privé
Een pand dat je privé bezit en aan een ander verhuurt, valt in box 3. Vanaf 2029 betaal je dan over de huur en, als je verkoopt, over de winst sinds 1 januari 2029. Verhuur je het pand aan je eigen bv, dan valt het niet in box 3 maar in box 1. Of je vermogen beter privé of in de bv kan staan, lees je in beleggen als privépersoon of onderneming.
Box 2-grens bevroren
Als dga merk je het pakket vooral in box 2. De grens blijft tot en met 2031 € 68.843. Groeit je dividend mee met de inflatie, dan valt elk jaar een groter deel in het hoge tarief.
Schenken op papier
Schenk je je kinderen geld op papier, met een schuldigerkenning? Dan telt een aflossing vanaf 2027 als schenking of erfenis. Dat staat in amendement 80. Het geldt ook voor papieren schenkingen die je al eerder deed, met twee uitzonderingen:
- de schuldigerkenning stond vóór 11 november 2026, 17.15 uur, in een notariële akte;
- de schuldigerkenning staat vóór 1 januari 2027 in een notariële akte en is ook vóór die datum ingegaan.
Vanaf 2028 rekent de erf- en schenkbelasting bovendien met een rekenrente van 3%. Dat deel voert de regering volgens motie 84 uit zoals amendement 78 het regelt. Laat je adviseur nagaan welke regel voor jouw akte geldt.
Bedrijfsopvolging: de doorschuifregeling blijft
De eerste versie van het amendement schafte de doorschuifregeling bij bedrijfsopvolging af. Die versie had ook een toptarief van 45% in box 3. In de versie die de Kamer aannam, staat geen van beide meer. Draag je je bedrijf over aan een opvolger, dan verandert er door dit amendement niets aan die regeling.
Wanneer gaat het in en wat staat nog open?
De Tweede Kamer nam het Belastingplan 2027 op 12 november 2026 aan, met 76 stemmen voor en 74 tegen. De Eerste Kamer behandelt het plan op 7 en 8 december 2026 (onder voorbehoud). Ook de wet die het nieuwe box 3-stelsel regelt, ligt nog bij de Eerste Kamer.
In het wetsvoorstel staat 1 januari 2029 als startdatum van het toptarief. Toch is die datum niet zeker. De Kamer nam ook motie 84 van Struijs en Bikker aan, met 102 stemmen voor. Die vraagt de regering de twee tarieven alleen in te voeren als de Belastingdienst dat kan uitvoeren. De Belastingdienst weet nog niet of dat in 2029 lukt. Voor uitstel is volgens onze lezing een nieuwe wetswijziging nodig.
Verder staat nog open:
- Het heffingsvrije resultaat. We rekenen met € 1.800 en gaan ervan uit dat dit bedrag in 2029 niet met de inflatie meestijgt.
- Kosten van je pand. Een aangenomen amendement maakt aftrek mogelijk, maar de datum moet nog worden vastgesteld. Volgens de indieners kan het niet eerder dan 2028. In de voorbeelden trekken we geen kosten af.
- Crypto en uitgeleend geld. Die worden in 2029 tijdelijk elk jaar belast over de waardestijging. Een aangenomen motie vraagt om uiterlijk in 2030 voor alle bezittingen over te stappen op belasting bij verkoop.
Wat kun je nu al doen?
Het toptarief gaat op zijn vroegst in 2029 in. Voor box 3 hoef je nu dus niets te regelen. Wel kun je dit met je adviseur bespreken:
- Reken je box 3-resultaat uit voor een gewoon jaar en voor een jaar waarin je iets groots verkoopt. Zo zie je of het toptarief je kan raken.
- Zorg dat je de waarde van je pand of aandelen op 1 januari 2029 later kunt onderbouwen. Die waarde wordt je aankoopprijs in het nieuwe stelsel.
- Schenk of schonk je op papier, laat dan nagaan of de overgangsregel voor jouw akte geldt.
- Ben je dga, reken dan met de bevroren box 2-grens in je dividendplanning.
Na de stemming in de Eerste Kamer werken we de bedragen bij. Alles over het nieuwe stelsel, met een tijdlijn en rekentool, staat in het dossier box 3.