Kleintjes lopen achter
Ruim 80 procent van alle startende en kleinere ondernemers checken niet de kredietwaardigheid of kredietscore van hun toekomstige en bestaande (of vaste) afnemers. Zonde. Het geeft je veel inzichten en je kunt er enorme schade mee voorkomen. Grotere bedrijven en zeker financiële instellingen bekijken altijd jouw financiële reputatie voor ze zaken met je doen.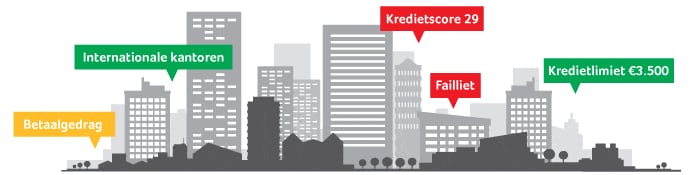
Wat is jouw kredietscore?
Welke betaalreputatie heb jij inmiddels opgebouwd? Enig idee? Geen nood. Creditsafe biedt ondernemers de mogelijkheid om te zien hoe kredietwaardig het eigen bedrijf is, maar ook hoe kredietwaardig (potentiële) zakenpartners zijn.Rapport voor kredietscore
In de kredietrapporten van Creditsafe krijgen bedrijven een score van 0 tot 100. Deze score geeft aan hoe waarschijnlijk het is dat een bedrijf binnen nu en 12 maanden failliet gaat. Hoog risicobedrijven zijn gemarkeerd in het rood en kredietwaardige bedrijven in het groen. Zo kan iedereen binnen jouw bedrijf een weloverwogen beslissing maken bij het verstrekkenvan kredieten of het evalueren van zakelijke kansen. In het kredietrapport staat:- De kredietscore en het kredietlimiet
- Volledige NAWgegevens
- 5 laatste jaarverslagen
- Directeursgegevens
- Moeder en/of dochtermaatschappijen
- Insolventie / Faillissementsinformatie
- Betaalgedrag
- Historie / Wijzigingen
Wat kan ik met een kredietscore?
Als je inzicht hebt in de kredietscore van je klanten levert je dat veel voordelen op. Je kunt op basis daarvan kiezen om geen zaken te doen met partijen die mogelijk niet of niet op tijd betalen of binnenkort failliet dreigen te gaan. Selecteer je klanten kritisch. Ga niet zomaar akkoord met latere betalingen, maar vraag je af:- Hoe lang duurt het tot je je geld krijgt?
- Hoeveel kost het je om te wachten?
- Met wie je precies zaken doet?
Gerelateerd lezen:
• “Klanten in termijnen laten betalen, hoe pak ik dat aan?”
• Factoring: laat je debiteurenbeheer uit handen nemen
• Een beroepschrift schrijven
• Doe iets goeds voor het milieu en bespaar met de milieu-investeringsaftrek en VAMIL