Wat dekt een zakelijke rechtsbijstandverzekering?
De verzekeraar helpt je een conflict op te lossen. Denk aan advies, een brief aan de tegenpartij, onderhandelen en zo nodig een rechtszaak. Bij veel polissen vallen ook mediation en advies vooraf onder de dekking, bijvoorbeeld over personeel of de huur van je bedrijfsruimte. Soms krijg je ook hulp bij onbetaalde facturen.
Schade vergoedt de verzekering niet. Eist een klant geld van je omdat je een fout maakte? Dan heb je je aansprakelijkheidsverzekering nodig.
| Meestal wel gedekt | Vaak niet gedekt |
|---|---|
| Conflict met een klant of leverancier over afspraken of levering | Een conflict dat al speelde vóór de start of in de wachttijd |
| Conflict met een werknemer over ontslag, verzuim of het contract | Belastingzaken en verkeersovertredingen |
| Juridisch advies en mediation om een rechtszaak te voorkomen | Conflicten tussen vennoten, en bij fusie, overname of faillissement |
| Een rechtszaak als het niet anders kan | Merken, octrooien, handelsnamen en auteursrecht |
| Soms: hulp bij onbetaalde facturen | Kredieten, subsidies en conflicten met partijen in het buitenland |
Dit overzicht volgt Ondernemersplein. Wat jouw polis precies dekt, lees je in de polisvoorwaarden.
Wat kost een rechtszaak als je niet verzekerd bent?
Gaat het om een geldbedrag tot € 25.000, dan kom je bij de kantonrechter. Conflicten over een arbeidscontract of huur gaan altijd naar de kantonrechter, ook als het om meer geld gaat. Bij de kantonrechter mag je zelf procederen.
Boven € 25.000 komt de zaak bij de rechtbank. Daar heb je een advocaat nodig en beide partijen betalen griffierecht. Bij de kantonrechter betaalt alleen degene die de zaak begint.
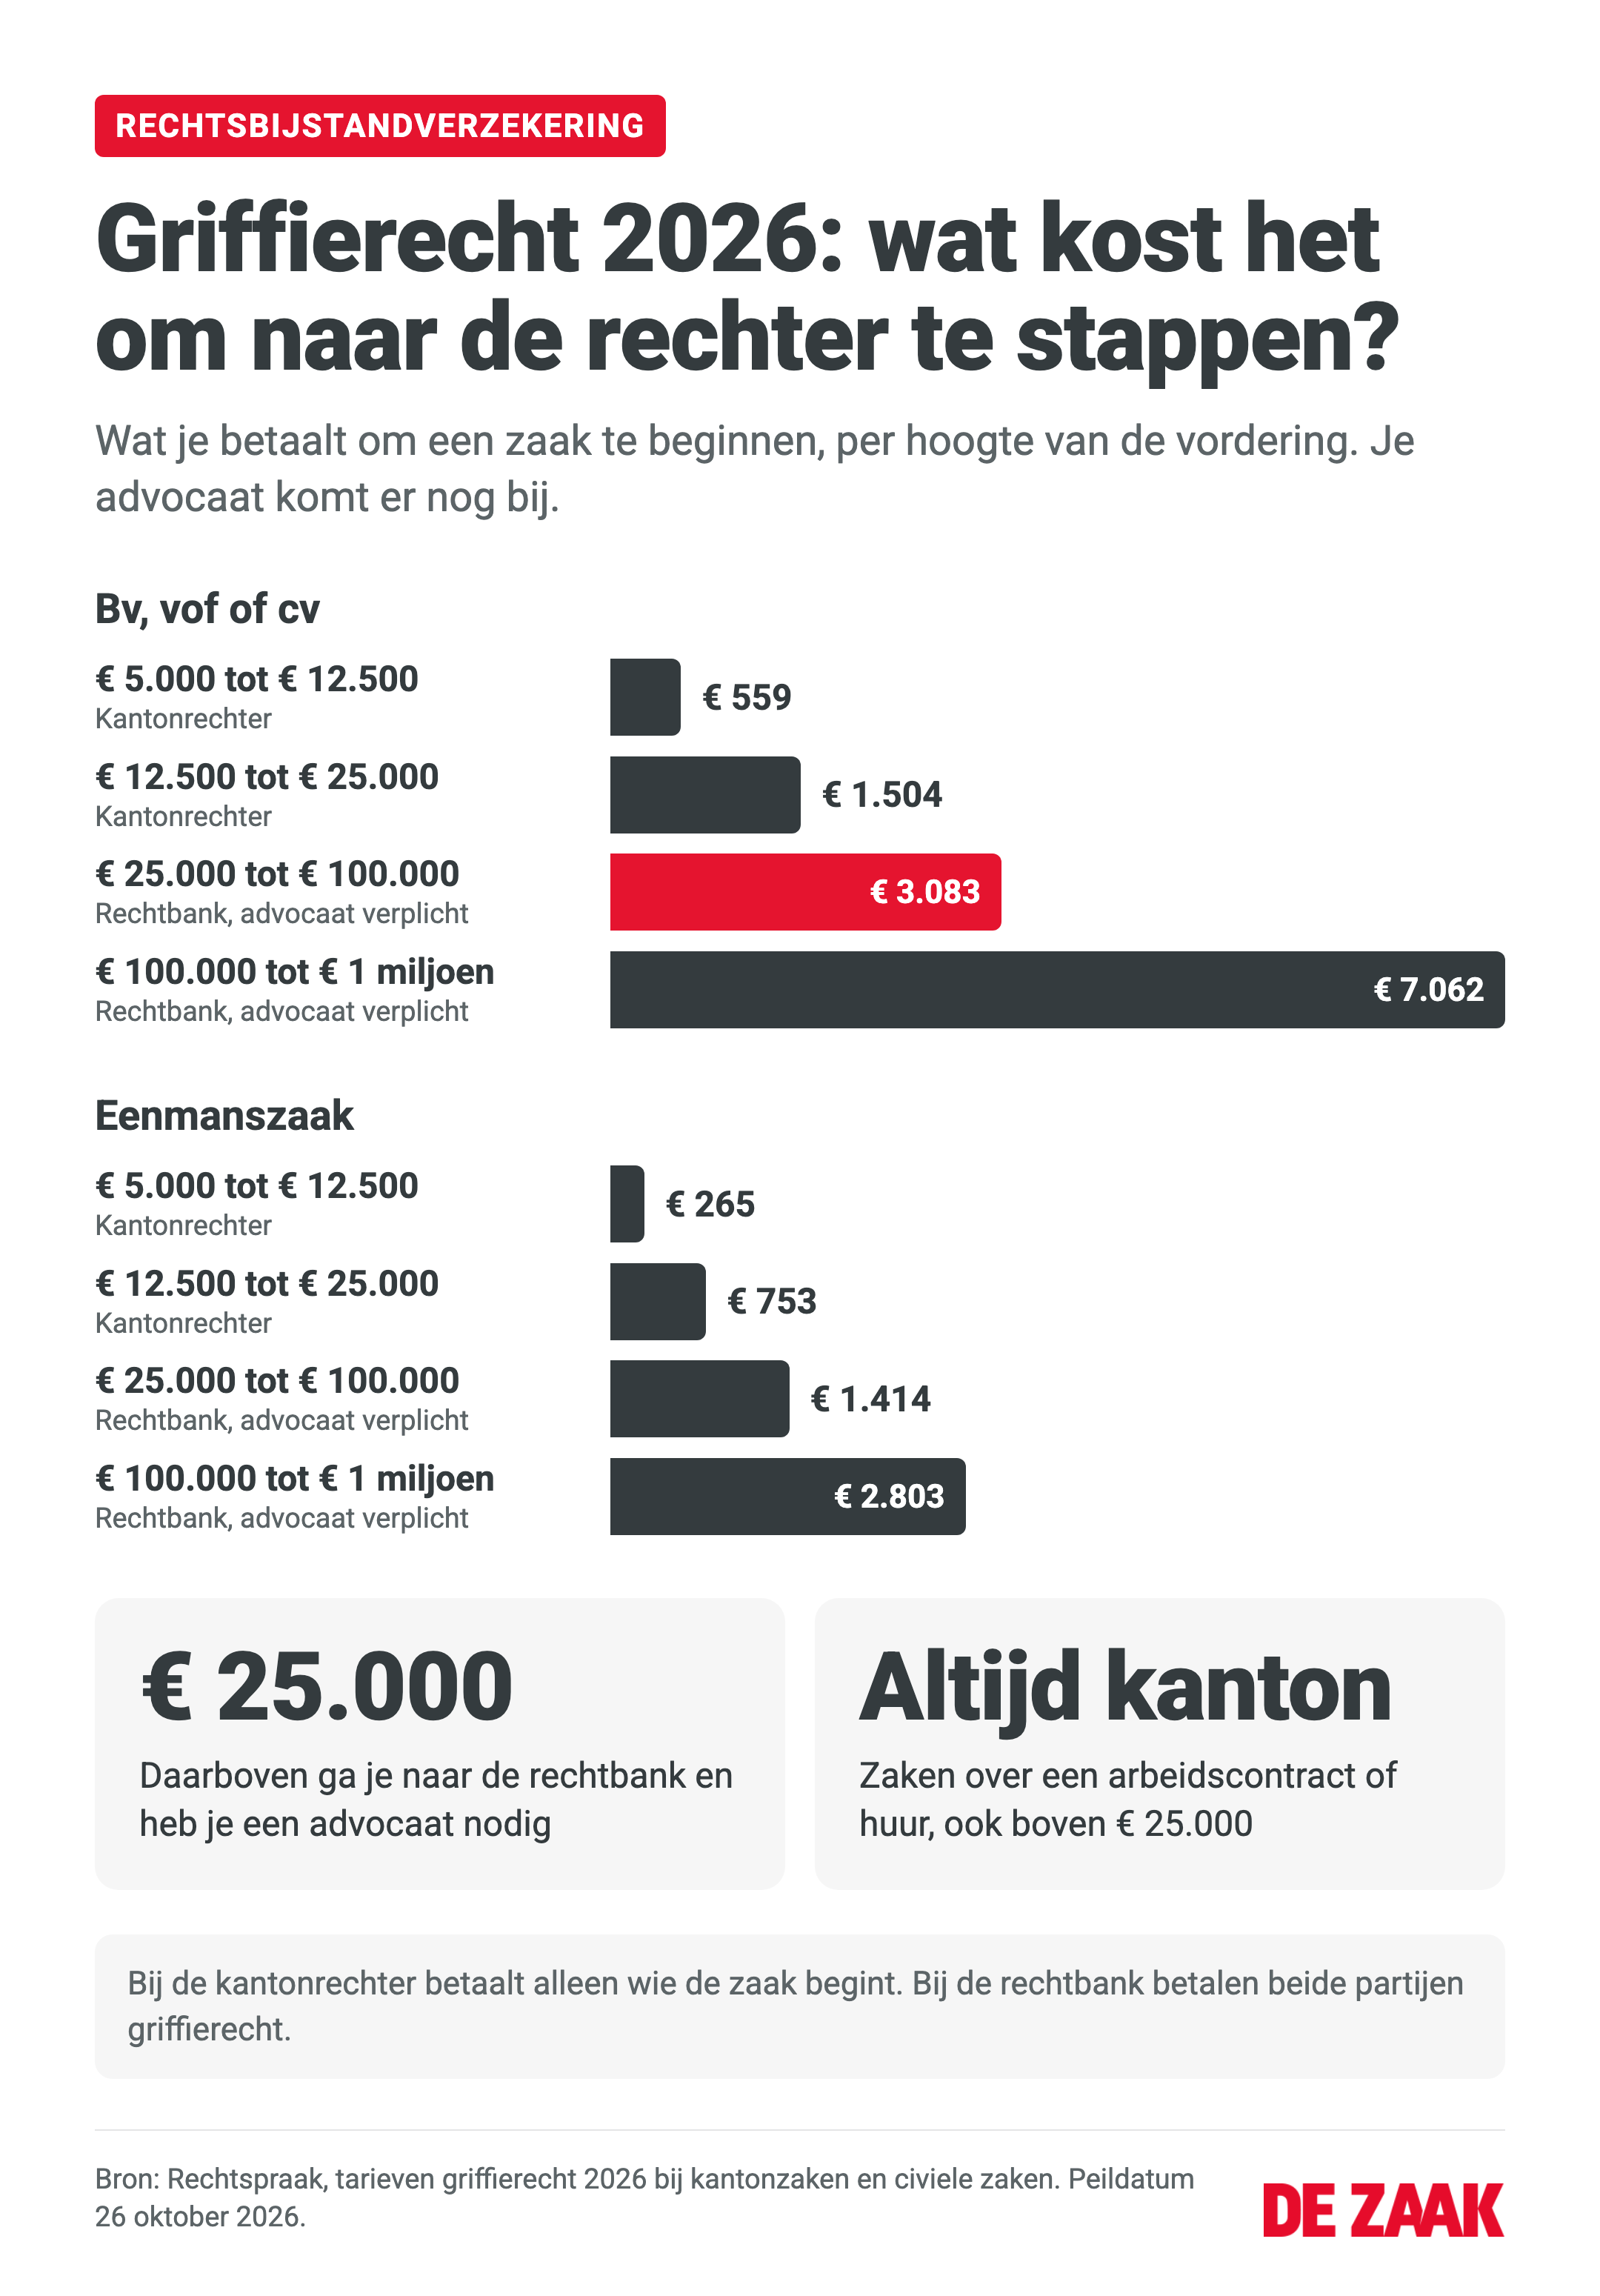
| Waarde van de vordering | Rechter | Advocaat verplicht? | Griffierecht bv, vof of cv | Griffierecht eenmanszaak |
|---|---|---|---|---|
| € 5.000 tot € 12.500 | Kantonrechter | Nee | € 559 | € 265 |
| € 12.500 tot € 25.000 | Kantonrechter | Nee | € 1.504 | € 753 |
| € 25.000 tot € 100.000 | Rechtbank | Ja | € 3.083 | € 1.414 |
| € 100.000 tot € 1.000.000 | Rechtbank | Ja | € 7.062 | € 2.803 |
Bron: Rechtspraak. Daarbovenop komen de kosten van je advocaat, en die bepaalt de advocaat zelf.
Rekenvoorbeeld. Je bv eist € 8.000 van een klant, inclusief rente en incassokosten. Bij de kantonrechter betaal je € 559 griffierecht. Win je, dan moet de klant meestal je proceskosten betalen. Maar voor je advocaat krijg je niet terug wat die rekent. De rechter gebruikt een vast tarief, het liquidatietarief kanton: bij dit bedrag € 360 per punt, met een maximum van 6 punten. Meer dan € 2.160 krijg je dus nooit vergoed, en in een eenvoudige zaak blijft het vaak flink lager. Verlies je, dan betaal je op dezelfde manier mee aan de advocaat van de klant.
De verzekering loont bij personeel en grote opdrachten
Volgens Ondernemersplein is een rechtsbijstandverzekering vooral zinvol als één conflict je veel geld kan kosten. Bijvoorbeeld als je:
- personeel hebt. Denk aan ruzie over ontslag, verzuim of functioneren, met daarbij de transitievergoeding;
- grote opdrachten doet. Een conflict over betaling of afspraken gaat dan al snel over meer dan € 25.000;
- afhankelijk bent van een paar leveranciers. Levert er één niet, dan ligt je bedrijf stil.
Gaan je conflicten vooral over facturen die klanten gewoon niet betalen? Dan heb je meer aan een goede incassoaanpak. Lees wat je doet als een klant een factuur niet betaalt.
Advies van De Zaak: heb je personeel of opdrachten waarbij één conflict je meer dan € 25.000 kan kosten? Sluit de verzekering dan af, nu er nog geen conflict is. Een bestaand conflict valt er nooit onder. Werk je alleen, met kleine opdrachten voor veel verschillende klanten? Dan kun je de premie beter opzijzetten voor het griffierecht en een advocaat als het een keer misgaat.
Mag je zelf een advocaat kiezen?
Ja, in twee situaties: als het op een rechtszaak of bezwaarprocedure uitloopt, en als de verzekeraar niet onpartijdig kan zijn, bijvoorbeeld omdat de tegenpartij bij dezelfde verzekeraar zit. Dat staat in de wet (artikel 4:67 Wft).
In alle andere gevallen helpt meestal een jurist van de verzekeraar je. Let op: veel polissen vergoeden een advocaat die je zelf kiest, maar tot een maximumbedrag.
Wat als je het oneens bent met de verzekeraar?
Wil de verzekeraar niet naar de rechter, of kiest die een aanpak die jij niet ziet zitten? Dan kun je een onafhankelijke derde laten beslissen. Elke rechtsbijstandpolis moet zo'n geschillenregeling hebben. Vraag de verzekeraar ernaar zodra jullie het oneens zijn.
Bij Kifid, het klachteninstituut voor financiële diensten, kun je hiermee niet terecht. Van ondernemers behandelt Kifid alleen klachten over zakelijke financiering.
Acht punten om polissen te vergelijken
Leg de polisvoorwaarden naast elkaar en zoek deze antwoorden op:
- Hoe lang is de wachttijd, en is die voor arbeidszaken langer?
- Onder welk bedrag helpt de verzekeraar je niet (het minimale belang)?
- Hoeveel krijg je maximaal voor een eigen advocaat, deskundige of rechtszaak?
- Betaal je per zaak een eigen risico?
- Betaalt de polis de proceskosten van de tegenpartij als je verliest?
- Zit hulp bij onbetaalde facturen erin, of is dat een extra module?
- Geldt de dekking ook voor buitenlandse klanten of leveranciers? Meestal moet je dat apart verzekeren.
- Passen al je activiteiten bij je SBI-code bij KVK? Doe je werk dat er niet onder valt, dan kan de dekking vervallen.
Bekijk de rechtsbijstandverzekering ook naast je andere zakelijke verzekeringen, zodat je niet twee keer voor hetzelfde betaalt. Welke verzekeringen bij jouw bedrijf passen, zie je met de KVK Verzekeringscheck.
Zo meld je een conflict bij je verzekeraar
- Meld het conflict direct, voordat je zelf iets onderneemt. Schakel je eerst zelf juridische hulp in, dan vergoedt de verzekeraar die meestal niet meer.
- Stuur alle stukken mee: offerte of contract, algemene voorwaarden, facturen en mails met de tegenpartij.
- Vraag of mediation bij een zakelijk conflict een optie is. Volgens het Juridisch Loket is dat vaak sneller en goedkoper dan een advocaat.
- Komt het tot een rechtszaak, geef dan aan of je een eigen advocaat wilt. Ben je het oneens over de aanpak, vraag dan naar de geschillenregeling uit je polis.
Nieuwe regels voor ondernemers lees je in onze nieuwsbrief.
Veelgestelde vragen
Wat kost een zakelijke rechtsbijstandverzekering?
Dat verschilt per verzekeraar. De premie hangt af van je omzet, branche, aantal werknemers en rechtsvorm. Daar komt 21% assurantiebelasting bij. Je kunt de premie aftrekken als bedrijfskosten.
Kan ik een rechtsbijstandverzekering afsluiten als ik al een conflict heb?
Afsluiten kan, maar voor dat conflict krijg je geen hulp. Ook voor nieuwe conflicten geldt meestal eerst een wachttijd van een paar maanden.
Wat is de beste zakelijke rechtsbijstandverzekering?
Die bestaat niet voor elk bedrijf. Vergelijk op wachttijd, minimaal belang, het maximum voor een eigen advocaat en het eigen risico. Heb je personeel, let dan vooral op de dekking voor arbeidszaken. Ben je zzp'er met grote opdrachten, kijk dan vooral naar conflicten met klanten.
Heb ik als bv een rechtsbijstandverzekering nodig?
Nee, ook een bv is niet verplicht om er een te hebben. Wel kan een conflict flink in de papieren lopen. Bij een vordering tussen € 25.000 en € 100.000 betaalt een bv € 3.083 griffierecht en moet je een advocaat nemen. Let op: conflicten tussen vennoten vallen bij veel polissen buiten de dekking.
Mag ik met een rechtsbijstandverzekering mijn eigen advocaat kiezen?
Ja, als het op een rechtszaak of bezwaarprocedure uitloopt, of als de verzekeraar niet onpartijdig kan zijn. Veel polissen vergoeden een eigen advocaat wel, maar tot een maximumbedrag.