Geef je je personeel een eindejaarsfeest in een restaurant, dan telt de hele rekening mee voor de vrije ruimte van de werkkostenregeling. Vier je het op je eigen werkplek, dan tellen drankjes en hapjes niet mee en telt een maaltijd mee voor € 4,05 per persoon. In 2026 is de vrije ruimte 2% van je fiscale loonsom tot en met € 400.000 en 1,18% over het deel daarboven. Kom je erboven, dan betaal je 80% eindheffing over het meerdere.
Hoeveel vrije ruimte heb je in 2026?
De vrije ruimte is het bedrag dat je per jaar belastingvrij aan je personeel mag geven, bovenop het loon. Je rekent het uit over het totale fiscale loon van al je werknemers in 2026. Wat je dit jaar niet gebruikt, kun je niet meenemen naar 2027.
| Fiscale loonsom 2026 | Vrije ruimte 2026 |
|---|---|
| € 100.000 | € 2.000 |
| € 250.000 | € 5.000 |
| € 400.000 | € 8.000 |
| € 600.000 | € 10.360 |
| € 1.000.000 | € 15.080 |
Cadeaubonnen, een sportabonnement en het eindejaarsfeest komen allemaal uit dit ene bedrag. Het kerstpakket ook: dat telt mee tegen de inkoopprijs inclusief btw, zie de fiscale regels voor een kerstpakket. Kijk dus eerst hoeveel je dit jaar al hebt gegeven, voordat je een locatie boekt. Meer over de regeling lees je in ons artikel over de werkkostenregeling in 2026.
Wat telt mee als je het feest op je eigen werkplek viert?
Veel minder dan in een restaurant, zie de tabel hieronder. Als werkplek geldt voor een personeelsfeest elke plek waarvoor jij als werkgever arboverantwoordelijk bent, zoals je kantoor, werkplaats, winkel of kantine. Nodig je collega's van een andere vestiging uit, dan geldt voor hen hetzelfde.
| Wat je geeft | Feest op je werkplek | Feest op een externe locatie |
|---|---|---|
| Drankjes en hapjes | € 0, telt niet mee | Factuurbedrag inclusief btw |
| Maaltijd, zoals een buffet of diner | € 4,05 per persoon | Factuurbedrag inclusief btw |
| Dj, quizmaster of workshop | Voor de zekerheid het factuurbedrag | Factuurbedrag inclusief btw |
Een buffet of walking dinner is een maaltijd, ook als een cateraar het op kantoor bezorgt. Je telt dan € 4,05 per persoon, wat de cateraar ook rekent. Over een dj of quizmaster op je werkplek zegt het Handboek Loonheffingen niets. Tel die kosten voor de zekerheid mee, zoals in het rekenvoorbeeld hieronder.
Staat op een externe dag het werk voorop, zoals bij een jaarplandag met een korte borrel na afloop? Dan zijn de consumpties gericht vrijgesteld. Is het een mix van studie en feest, dan splits je de kosten en volgt het feestelijke deel de regels voor een personeelsfeest.
Wat kost het als je over de vrije ruimte heen gaat?
Over elke euro boven de vrije ruimte betaal je 80% eindheffing. Een feest dat € 1.000 boven de grens uitkomt, kost je dus € 1.800. Je werknemers merken er niets van: de eindheffing betaal jij als werkgever.
Je rekent af na het einde van het jaar. Doe je maandelijks aangifte loonheffingen, dan geef je de eindheffing over 2026 uiterlijk aan en betaal je die met de aangifte over februari 2027. Eerder mag ook, bijvoorbeeld in je laatste aangifte van 2026. Hoe die aangifte werkt, staat in ons artikel over de loonheffing.
Rekenvoorbeeld: restaurant of eigen kantine
Een installatiebedrijf met 12 werknemers heeft in 2026 een fiscale loonsom van € 450.000. De vrije ruimte is € 8.590: 2% van € 400.000 is € 8.000, plus 1,18% van € 50.000 is € 590. Het bedrijf gaf dit jaar al € 7.000 uit aan sportabonnementen en cadeaubonnen. Daar komt een kerstpakket van € 75 per persoon bij, samen € 900. Er blijft € 690 over voor het feest.
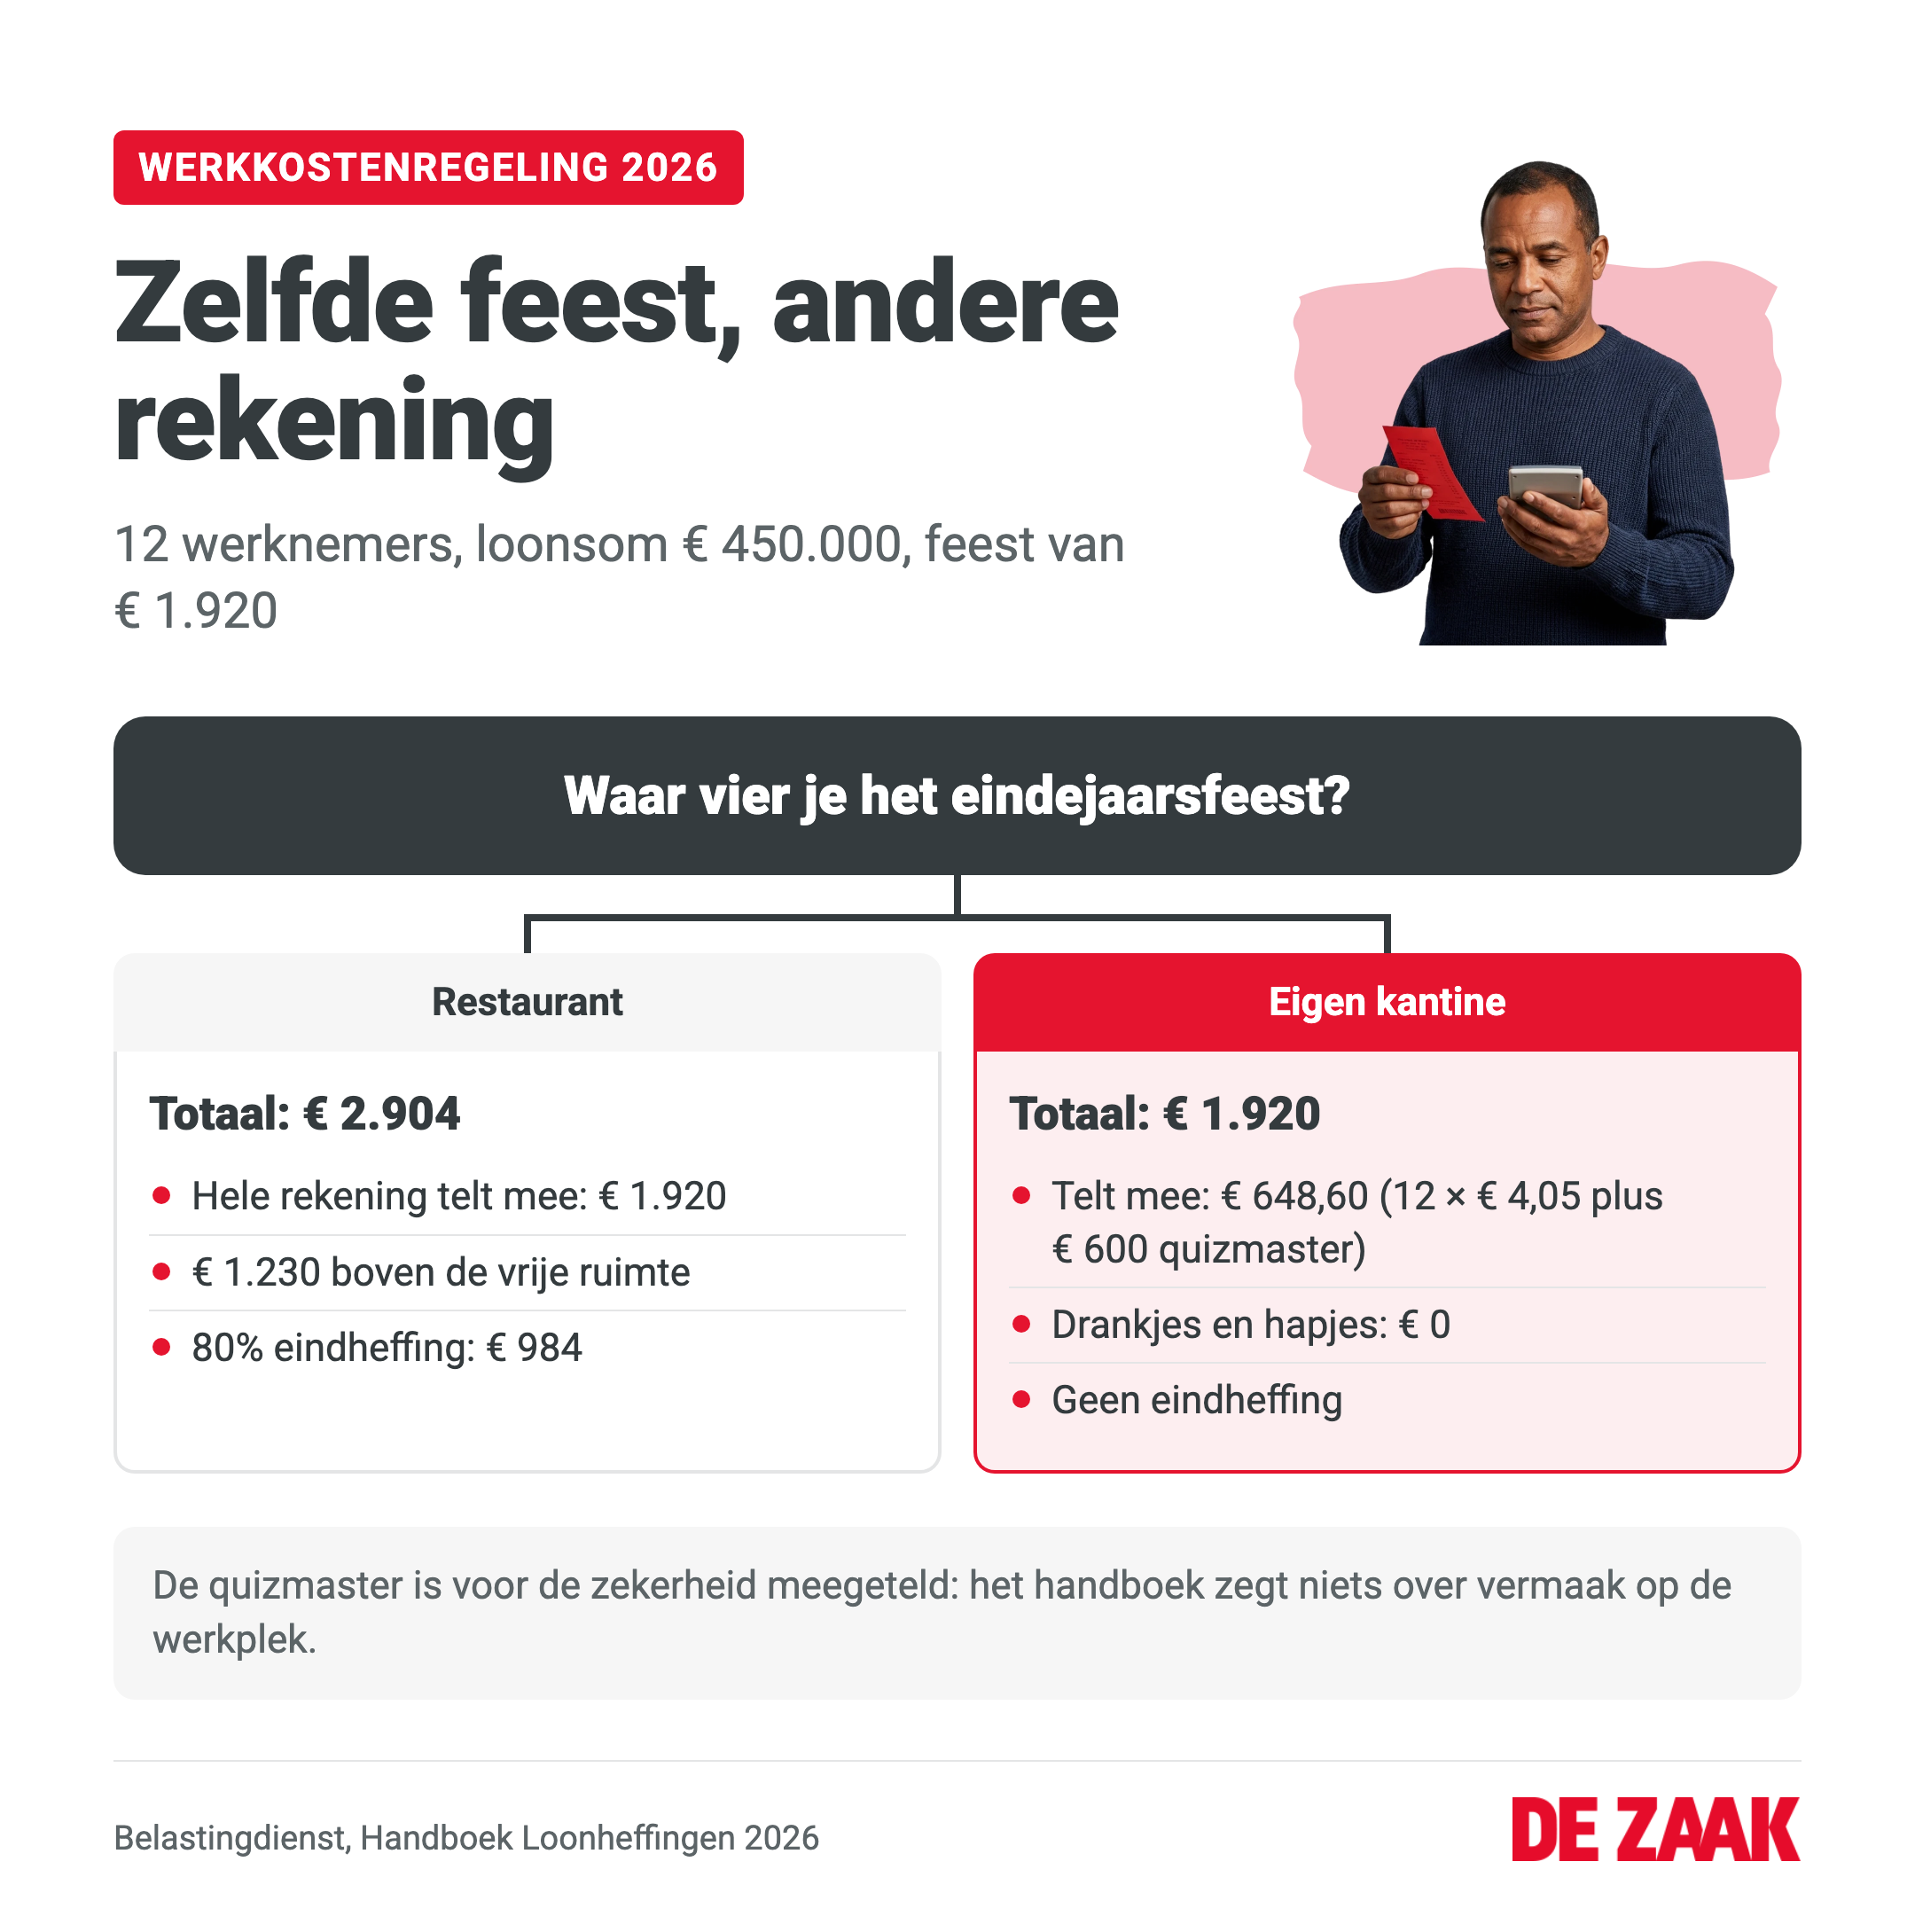
Het budget voor het feest is in beide gevallen € 1.920. In het restaurant is dat € 120 per persoon voor diner en drank en € 40 voor een workshop. In de eigen kantine gaat het naar catering (€ 960), drank (€ 360) en een quizmaster (€ 600).
| Bedrag in 2026 | Restaurant | Eigen kantine |
|---|---|---|
| Wat het feest kost | € 1.920 | € 1.920 |
| Telt mee voor de vrije ruimte | € 1.920 | € 648,60 (12 × € 4,05 voor de maaltijd, plus € 600 quizmaster) |
| Totaal gebruikt, met pakket en eerdere uitgaven | € 9.820 | € 8.548,60 |
| Boven de vrije ruimte van € 8.590 | € 1.230 | € 0 |
| Eindheffing 80% | € 984 | € 0 |
| Totale kosten feest | € 2.904 | € 1.920 |
Hetzelfde budget kost in het restaurant € 984 meer. De btw zit niet in deze som; hoe die werkt, lees je hieronder.
Mag je de btw op het personeelsfeest aftrekken?
Voor een deel. De btw op eten en drinken in een restaurant, café of hotel mag je niet aftrekken, ook niet bij een personeelsfeest.
Voor de rest van het feest geldt een drempel van € 227 exclusief btw per werknemer per jaar. Je telt daarvoor alle personeelsvoorzieningen bij elkaar op, zoals een uitje, zaalhuur, een dj en het kerstpakket. Kosten voor de hele groep deel je door het aantal werknemers dat kan komen. Blijf je per werknemer op of onder € 227, dan trek je de btw gewoon af. Kom je erboven, dan vervalt de aftrek op al die uitgaven voor die werknemer, ook op het deel onder de drempel.
Een voorbeeld met bedragen exclusief btw: per werknemer betaal je € 60 voor het kerstpakket en € 50 voor een workshop. Samen is dat € 110, dus de btw is aftrekbaar. Huur je daarnaast een feestzaal met dj voor € 150 per persoon, dan kom je op € 260. Dan mag je over geen van de drie de btw aftrekken.
Heb je de btw al afgetrokken en blijk je aan het eind van het jaar over de drempel te zitten? Dan corrigeer je dat in je laatste btw-aangifte van het jaar. Een eigen bijdrage van je werknemers mag je sinds 1 januari 2024 niet meer van de uitgaven aftrekken om onder de drempel te blijven. Voor eten en drinken op je eigen werkplek geldt een aparte rekenregel van de Belastingdienst. Welke btw je verder wel en niet terugkrijgt, staat in onze checklist btw-aftrek.
Zo regel je het eindejaarsfeest binnen de werkkostenregeling
- Zet op een rij wat je dit jaar al uit de vrije ruimte hebt gegeven, zoals het kerstpakket, cadeaubonnen en sportabonnementen. Trek dat af van je vrije ruimte over 2026.
- Kies de plek. Is er minder over dan het feest kost, dan voorkomt een feest op je eigen werkplek eindheffing.
- Prik de datum vroeg in december en vraag dieetwensen en allergieën op tijd uit. Ligt de locatie buiten de stad, regel dan vervoer, zodat niemand na afloop zelf hoeft te rijden.
- Neem het feest in je administratie op als eindheffingsloon, uiterlijk op de dag van het feest. Met terugwerkende kracht kan dat niet meer.
- Bewaar de facturen en tel per werknemer de personeelsvoorzieningen bij elkaar op voor de btw-drempel van € 227.
- Reken na 31 december af. Corrigeer de btw in je laatste btw-aangifte van 2026 en betaal een eventuele eindheffing uiterlijk met de aangifte loonheffingen over februari 2027.
Advies van De Zaak: Heb je minder vrije ruimte over dan het feest kost, vier het dan in je eigen kantine of werkplaats en geef het geld uit aan beter eten en drinken. Wil je per se naar een restaurant, geef dan de cadeaubon die je voor december had gepland pas in januari. Die valt dan in de vrije ruimte van 2027 en je feest blijft binnen die van 2026.
Wat er in 2027 verandert aan de werkkostenregeling, lees je in onze nieuwsbrief zodra de Tweede en Eerste Kamer over het Belastingplan hebben gestemd.
Veelgestelde vragen
Valt een personeelsfeest onder de werkkostenregeling?
Ja. Een feest op een externe locatie telt mee voor de vrije ruimte tegen het factuurbedrag inclusief btw. Bij een feest op je eigen werkplek tellen drankjes en hapjes niet mee en reken je voor een maaltijd € 4,05 per persoon (2026). Boven de vrije ruimte betaal je 80% eindheffing.
Kan ik een jubileumfeest in de werkkostenregeling onderbrengen?
Ja. Voor jubileumfeesten en recepties gelden dezelfde regels als voor een personeelsfeest. Vier je het op een plek waarvoor je arboverantwoordelijk bent, dan tellen de consumpties die geen maaltijd zijn niet mee. Vier je het extern, dan valt het hele feest in de vrije ruimte.
Wat gaat niet ten koste van de vrije ruimte?
Gerichte vrijstellingen, zoals reiskosten, cursussen en de thuiswerkvergoeding, en nihilwaarderingen, zoals koffie, thee en fruit op de werkplek. Een persoonlijke attentie van maximaal € 25 inclusief btw, zoals bloemen bij een verjaardag, is geen loon. Geld of een cadeaubon telt daarbij niet als attentie. Een kerstpakket voor iedereen is geen persoonlijke attentie en valt wel in de vrije ruimte.
Mag ik de btw van het personeelsfeest aftrekken?
De btw op eten en drinken in de horeca mag je niet aftrekken. Over de andere kosten, zoals zaalhuur, een dj en het kerstpakket, mag dat zolang je per werknemer per jaar niet meer dan € 227 exclusief btw uitgeeft aan personeelsvoorzieningen. Ga je erover, dan vervalt de aftrek op al die uitgaven voor die werknemer.
Verandert de werkkostenregeling in 2027?
Ja. Op 1 januari 2027 stijgt de vrije ruimte over de eerste € 400.000 loonsom van 2% naar 2,16%. Dat staat al sinds het Belastingplan 2025 in de wet; daarboven blijft het 1,18%. Daarnaast wil het kabinet met het Belastingplan 2027 de aparte vrijstelling voor personeelskorting op eigen producten (20%, maximaal € 500 per jaar) afschaffen, zodat die korting uit de vrije ruimte moet komen. Dat is nog een voorstel. De Tweede Kamer stemt naar verwachting op 12 november 2026 over het Belastingplan, daarna de Eerste Kamer.
Bronnen
- Belastingdienst: Wat is de werkkostenregeling (WKR)?
- Belastingdienst: Handboek Loonheffingen 2026 (versie maart 2026), hoofdstuk 10 en paragraaf 22.2.3 en 22.3.1
- Belastingdienst: Btw aftrekken en drempelbedrag personeelsvoorzieningen
- Belastingdienst: Welke btw mag u niet aftrekken?
- Besluit uitsluiting aftrek omzetbelasting 1968
- Wet op de loonbelasting 1964, artikel 31a, tekst per 1 januari 2027
- Ondernemersplein: Personeelskorting niet meer standaard belastingvrij
- Tweede Kamer: Belastingplan 2027 (37022)