Als werkgever geef je elke werknemer na afloop van het jaar een jaaropgaaf, ook als hij er niet om vraagt. Daarop staan negen verplichte gegevens: naam en burgerservicenummer van de werknemer, jouw naam, het fiscale loon, de ingehouden loonheffing, de verrekende arbeidskorting, de ingehouden bijdrage Zvw, de werkgeversheffing Zvw en het totaal aan premies werknemersverzekeringen. De vorm kies je zelf.
De jaaropgaaf over 2026 geef je dus begin 2027. De meeste werkgevers doen dat in januari of februari. Je werknemer heeft hem nodig voor zijn aangifte inkomstenbelasting.
Welke gegevens moeten er op een jaaropgaaf staan?
De plicht staat in artikel 7.4 van de Uitvoeringsregeling loonbelasting 2011. Het Handboek Loonheffingen 2026 van de Belastingdienst werkt de lijst uit. Bijna alle bedragen haal je uit de loonstaat van de werknemer.
| Gegeven | Waar haal je het vandaan |
|---|---|
| Naam van de werknemer | Personeelsdossier |
| Burgerservicenummer van de werknemer | Personeelsdossier |
| Naam van de werkgever | Je eigen gegevens |
| Loon voor de loonbelasting/volksverzekeringen over het hele jaar | Loonstaat, kolom 14 |
| Ingehouden loonbelasting/premie volksverzekeringen | Loonstaat, kolom 15 |
| Verrekende arbeidskorting | Loonstaat, kolom 18 |
| Ingehouden bijdrage Zvw | Loonstaat, kolom 16 |
| Werkgeversheffing Zvw | Je aangifte loonheffingen |
| Totaal premies werknemersverzekeringen | Je aangifte loonheffingen |
Bij de premies werknemersverzekeringen tel je alleen op wat je via de aangifte loonheffingen hebt betaald. Een private verzekering zoals de PAWW hoort er niet bij. Heb je een deel van de Whk-premie op de werknemer verhaald, dan houd je daar geen rekening mee. Valt de werknemer niet onder de Nederlandse sociale zekerheid, dan laat je dit vak leeg.
Extra gegevens mag je erop zetten, zoals onbelaste reiskostenvergoedingen. Verplicht is dat niet.
Moet het adres van de werknemer op de jaaropgaaf?
Nee. Op internet circuleren nog oude lijsten met adresgegevens van werknemer en werkgever, de levensloopverlofkorting en de vraag of je loonheffingskorting hebt toegepast. Die staan niet meer in de lijst van 2026. Het model van de Belastingdienst vraagt alleen namen en het burgerservicenummer.
Hoe maak je een jaaropgaaf?
De jaaropgaaf is vormvrij. Volgens het Handboek Loonheffingen 2026 heb je vijf mogelijkheden:
- je eigen formulier;
- de jaaropgaaf die je salarissoftware maakt;
- een digitale jaaropgaaf;
- de laatste loonstrook van het jaar;
- het model jaaropgaaf van de Belastingdienst, in de versie die geldt vanaf 2022.
Gebruik je de laatste loonstrook, dan moeten de jaartotalen van alle verplichte gegevens erop staan. Je moet de werknemer ook laten weten welke gegevens op die strook samen zijn jaaropgaaf vormen. Wat er op een gewone strook moet, lees je in ons artikel over loonstroken.
Geef je de jaaropgaaf digitaal, zorg dan dat de werknemer hem kan bewaren en ook na zijn vertrek nog kan openen.
Zo stel je de jaaropgaaf over 2026 op
- Rond in december de loonstaten af en controleer per werknemer de jaartotalen.
- Doe je aangifte loonheffingen over het laatste tijdvak van 2026. De bedragen op de jaaropgaaf horen gelijk te zijn aan wat je hebt aangegeven.
- Maak per dienstbetrekking een jaaropgaaf, met je software of met het model van de Belastingdienst.
- Check de negen verplichte gegevens uit de tabel hierboven.
- Geef de jaaropgaaf in januari of februari 2027 aan elke werknemer die in 2026 bij je heeft gewerkt, ook aan wie al vertrokken is.
- Bewaar een kopie bij je loonadministratie. Die moet je 7 jaar bewaren.
Een uiterste datum staat nergens: niet in de Wet op de loonbelasting 1964, niet in artikel 7.4 van de Uitvoeringsregeling en niet in het Handboek Loonheffingen 2026. Het handboek zegt alleen dat je de jaaropgaaf na afloop van het jaar geeft, en dat het al bij vertrek mag als iemand in de loop van het jaar uit dienst gaat. Houd zelf eind januari aan. Aangiften en correcties over 2026 die na 31 januari 2027 bij de Belastingdienst binnenkomen, verwerkt de Belastingdienst niet meer in de vooraf ingevulde aangifte van je werknemer. Hoe lang je de rest van je administratie moet bewaren, staat in ons overzicht van bewaartermijnen voor zakelijke documenten.
Voorbeeld van een jaaropgaaf met bedragen
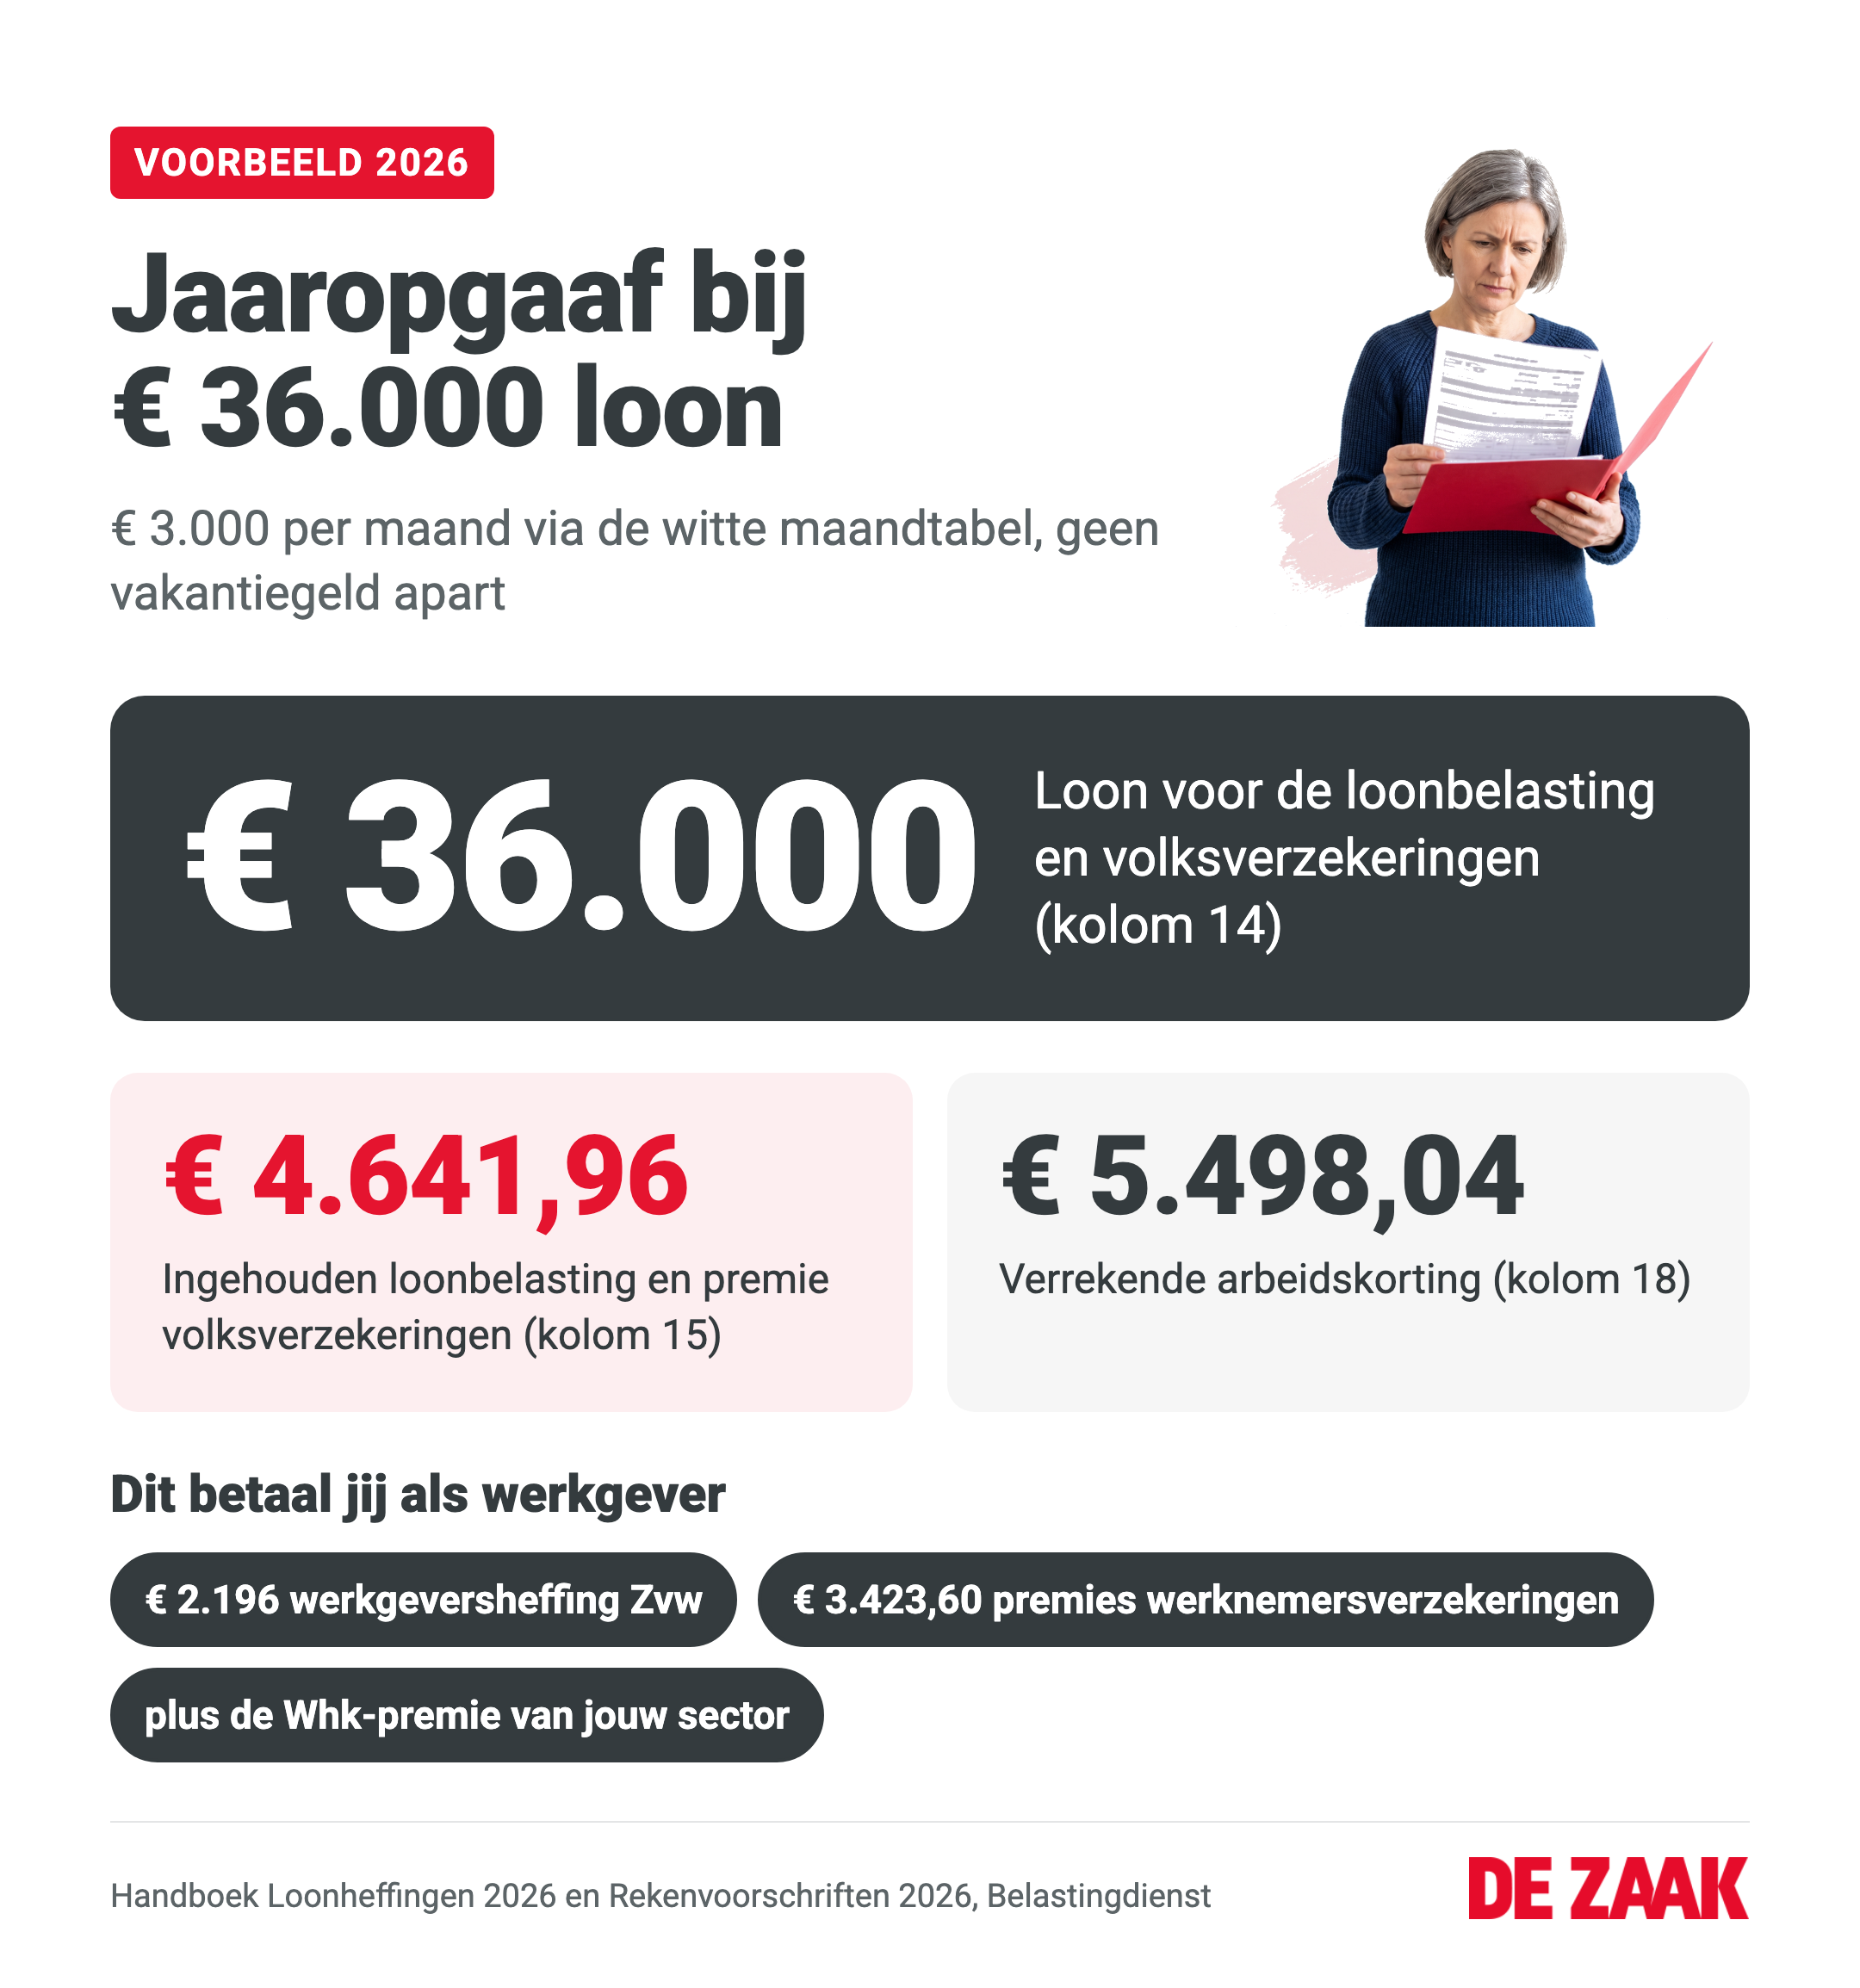
Stel: je bent een kleine werkgever en je werknemer verdient in 2026 € 3.000 per maand, € 36.000 in het jaar, zonder vakantiegeld of bonus apart. Hij is jonger dan de AOW-leeftijd, heeft een vast contract, bouwt geen pensioen op via jou en je past het hele jaar de loonheffingskorting toe. We rekenen met de tarieven uit het Handboek Loonheffingen 2026 en de rekenregels van de Belastingdienst voor de maandtabel.
- De maandtabel rekent € 3.000 om naar een jaarloon van € 36.000 en rondt dat af naar beneden op een veelvoud van € 54: € 35.964.
- Loonheffing vóór kortingen: 35,75% van € 35.964 = € 12.857.
- Algemene heffingskorting: € 3.115 min 6,398% van (€ 35.964 − € 29.736) = € 2.717. De tabel rondt kortingen naar boven af op hele euro's.
- Arbeidskorting: € 996 + € 4.304 + 1,950% van (€ 35.964 − € 25.845) = € 5.498.
- Ingehouden loonheffing: € 12.857 − € 2.717 − € 5.498 = € 4.642 per jaar, dus € 386,83 per maand. Over twaalf maanden is dat € 4.641,96.
- Verrekende arbeidskorting: € 5.498 / 12 = € 458,17 per maand, € 5.498,04 over het jaar.
- Werkgeversheffing Zvw: 6,10% van € 36.000 = € 2.196.
- Premies werknemersverzekeringen: AWf laag 2,74%, Aof laag 6,27% en opslag Wko 0,50%, samen 9,51% van € 36.000 = € 3.423,60. Daar komt je eigen Whk-premie bij, die per sector verschilt.
| Vak op de jaaropgaaf | Bedrag |
|---|---|
| Loon voor de loonbelasting/volksverzekeringen | € 36.000 |
| Ingehouden loonbelasting/premie volksverzekeringen | € 4.641,96 |
| Verrekende arbeidskorting | € 5.498,04 |
| Ingehouden bijdrage Zvw | € 0 |
| Werkgeversheffing Zvw | € 2.196 |
| Totaal premies werknemersverzekeringen | € 3.423,60 plus je Whk-premie |
De ingehouden bijdrage Zvw is hier nul, omdat je als werkgever de werkgeversheffing betaalt. Reken je de loonheffing over het hele jaarloon van € 36.000 uit, dan kom je op € 4.658. Dat is € 16 meer dan wat de maandtabel inhoudt, alleen door de afronding op € 54. Op de jaaropgaaf zet je wat je echt hebt ingehouden. Betaal je vakantiegeld apart uit, dan gaat dat via de tabel voor bijzondere beloningen. De arbeidskorting die via die tabel meeloopt, zet je niet op de jaaropgaaf. Hoe de loonheffing per maand werkt, lees je in ons artikel over loonheffing. De opbouw en afbouw van de korting staan in arbeidskorting 2026.
Advies van De Zaak: Geef een aparte jaaropgaaf, niet de laatste loonstrook. Op een loonstrook ziet je werknemer maand- en jaarbedragen door elkaar en vult hij in zijn aangifte makkelijk het verkeerde getal in. Laat de jaaropgaaf door je salarissoftware maken en leg hem vóór het versturen naast je laatste aangifte loonheffingen. Verschilt er één bedrag, corrigeer dan eerst de aangifte en maak daarna pas de jaaropgaaf.
Meerdere jaaropgaven voor één werknemer?
Je geeft een jaaropgaaf per dienstbetrekking. Staat één werknemer onder meerdere nummers inkomstenverhouding in je aangifte, maar hoort dat bij één dienstbetrekking, dan mag je de bedragen optellen op één jaaropgaaf. De Belastingdienst raadt aan ze apart te vermelden, zodat de werknemer zijn vooraf ingevulde aangifte makkelijker kan controleren.
Werkt iemand bij twee of meer bv's binnen een samenhangende groep, dan geeft elke bv een eigen jaaropgaaf. Die mogen in één document staan, als je ze per werkgever apart vermeldt.
Wil je dit soort deadlines voor werkgevers op tijd in je mail, schrijf je dan in voor onze nieuwsbrief.
Veelgestelde vragen
Wanneer krijg ik mijn jaaropgaaf over 2026?
Werkgevers geven de jaaropgaaf na afloop van het jaar, meestal in januari of februari. De jaaropgaaf over 2026 komt dus begin 2027. Ga je in de loop van het jaar uit dienst, dan mag je werkgever hem al bij je vertrek geven.
Waar kan ik mijn jaaropgaaf vinden?
Een jaaropgaaf van je werkgever krijg je van die werkgever, op papier, per mail of in de salarisapp. Kun je hem niet vinden, vraag hem dan opnieuw op bij je (oud-)werkgever: die moet de loonadministratie 7 jaar bewaren. Een jaaropgaaf van UWV staat op Mijn UWV en in de UWV-app, tot 5 jaar terug.
Is het jaaropgave of jaaropgaaf?
Beide woorden betekenen hetzelfde. De Belastingdienst en de Uitvoeringsregeling loonbelasting 2011 schrijven jaaropgaaf, met als meervoud jaaropgaven.
Ben ik verplicht het model van de Belastingdienst te gebruiken?
Nee. De jaaropgaaf is vormvrij: je mag een eigen formulier, je salarissoftware of de laatste loonstrook gebruiken. Wel moeten minstens de gegevens die op het model staan op jouw jaaropgaaf terugkomen.
Wat is de verrekende arbeidskorting op de jaaropgaaf?
Dat is het bedrag aan arbeidskorting dat de werkgever in het jaar via de gewone loonbelastingtabel al met de loonheffing heeft verrekend. Arbeidskorting die via de tabel voor bijzondere beloningen meeliep, telt niet mee. Je werknemer vult dit bedrag in bij zijn aangifte inkomstenbelasting. In 2026 is de arbeidskorting maximaal € 5.685 voor werknemers onder de AOW-leeftijd.